 luckpanda
Kurz gesagt
Was gehört in ein Angebot, und wie verbindlich ist es?
Ein Angebot beschreibt die Leistung Position für Position, nennt Preise, Umsatzsteuer und Gesamtbetrag und sagt, bis wann es gilt. Wer ein Angebot abgibt, ist nach § 145 BGB daran gebunden, bis die Annahmefrist abläuft, es sei denn, er schließt die Bindung aus, etwa mit „freibleibend“. Ein Kostenvoranschlag ist dagegen eine Schätzung, die nur wesentlich überschritten werden darf, wenn der Kunde rechtzeitig informiert wird.
- Bindefrist ausdrücklich nennen, z. B. „gültig bis 06.11.2026“ (§ 148 BGB).
- Gegenüber Verbrauchern den Gesamtpreis einschließlich Umsatzsteuer angeben (§ 3 PAngV).
- Ein Kostenvoranschlag ist im Zweifel kostenlos (§ 632 Abs. 3 BGB).
- Nimmt der Kunde an, rechnen Sie dieselben Positionen zu denselben Preisen ab.
Zuletzt geprüft: · Auch auf: English · Français
Auf dieser Seite
- Angebot, Kostenvoranschlag, Festpreis: die Unterschiede
- So füllen Sie die Angebotsvorlage aus
- Wie verbindlich ist ein Angebot?
- Beispiel: Angebot eines Malerbetriebs an Privatkunden
- Was in ein Angebot gehört
- Kostenvoranschlag: Überschreitung und Vergütung
- Netto oder brutto: Geschäftskunden, Verbraucher, Kleinunternehmer
- Angebot schreiben: Formulierungen, die sich bewähren
- Vom Angebot zur Rechnung
- Häufige Fehler
- Wichtige Begriffe
- Häufige Fragen
Angebot, Kostenvoranschlag, Festpreis: die Unterschiede
Im Alltag werden die Wörter durcheinander verwendet. Rechtlich zählt, was Sie zusagen: einen Preis, an den Sie sich halten, oder eine Schätzung, die sich ändern kann. Schreiben Sie deshalb immer dazu, was gemeint ist.
| Angebot (Festpreis) | Kostenvoranschlag | Verbindlicher Kostenvoranschlag | Freibleibendes Angebot | |
|---|---|---|---|---|
| Preis | Fest für die beschriebene Leistung | Fachmännische Schätzung | Garantiert, wirkt wie ein Festpreis | Unverbindlich bis zur Bestätigung |
| Bindung | Bis zum Ablauf der Annahmefrist (§§ 145, 148 BGB) | Grundlage des Vertrags, Preis kann abweichen | Sie tragen das Risiko von Mehrkosten | Keine oder bis zur Annahme widerrufbar |
| Mehrkosten | Nur bei geänderter Leistung (Nachtrag) | Wesentliche Überschreitung nur nach Anzeige (§ 649 BGB) | Nicht ohne geänderte Leistung | Erst mit Ihrer Bestätigung festgelegt |
| Typisch für | Klar abgegrenzte Aufträge, Waren | Reparaturen, Renovierung, unklarer Aufwand | Kunden, die Sicherheit verlangen | Kataloge, Preislisten, schwankende Einkaufspreise |
Zwischen Festpreis und Kostenvoranschlag liegt das Angebot nach Einheitspreisen: Der Preis je Stunde, Meter oder Quadratmeter ist fest, die Menge wird nach Aufwand abgerechnet. Nennen Sie dann die geschätzte Menge, damit der Kunde den Gesamtbetrag einordnen kann.
So füllen Sie die Angebotsvorlage aus
- Unternehmen und Kunden eintragenIhr Unternehmen mit Anschrift und USt-IdNr., den Kunden mit Name und Anschrift. Als GmbH die Registerangaben in die Notizen oder Ihre Vorlage aufnehmen.
- Leistung in Positionen zerlegenEine Zeile je Arbeitsschritt oder Ware mit Menge, Einheit und Einzelpreis. Arbeitszeit und Material getrennt, wenn der Kunde privat ist.
- Umsatzsteuer setzen19 % oder 7 % je Zeile; als Kleinunternehmer 0 % mit Hinweis auf § 19 UStG. Die Summen rechnet der Editor im deutschen Format.
- Bindefrist und Preisart festhaltenIn die Notizen: Festpreis oder Kostenvoranschlag, Bindefrist als Datum, Ausführungszeitraum und was nicht enthalten ist.
- Annahme und Zahlung regelnIn die Bedingungen: wie der Kunde annimmt, Zahlungsziel und eventuelle Abschläge.
- Anmelden, nummerieren und sendenNach der Anmeldung erhält das Angebot eine Nummer und kann versendet werden. Ausstellen und Versenden erfordern das Sales-Modul.
Wie verbindlich ist ein Angebot?
Wer einem anderen einen Vertragsschluss anträgt, ist an den Antrag gebunden, es sei denn, er hat die Bindung ausgeschlossen (§ 145 BGB). Nimmt der Kunde rechtzeitig und unverändert an, ist der Vertrag zu Ihrem Preis geschlossen; eine Form schreibt das Gesetz dafür meist nicht vor, eine Annahme per E-Mail genügt.
- Wie lange gilt ein Angebot ohne Frist?
- Unter Anwesenden und am Telefon nur sofort. Ein schriftliches oder per E-Mail geschicktes Angebot gilt bis zu dem Zeitpunkt, zu dem Sie unter regelmäßigen Umständen mit einer Antwort rechnen dürfen (§ 147 Abs. 2 BGB), je nach Umfang einige Tage bis wenige Wochen. Weil das unscharf ist, setzen Sie besser eine Frist.
- Wie formuliere ich eine Bindefrist?
- Mit einem Datum: „An dieses Angebot halten wir uns bis zum 06.11.2026 gebunden.“ Dann kann der Kunde nur innerhalb dieser Frist annehmen (§ 148 BGB). Üblich sind zwei bis sechs Wochen; bei schwankenden Materialpreisen kürzer.
- Was bedeutet „freibleibend“?
- Mit „freibleibend“, „unverbindlich“ oder „ohne Obligo“ schließen Sie die Bindung aus. Je nach Formulierung ist das Schreiben dann nur eine Einladung an den Kunden, selbst zu bestellen, oder ein Angebot, das Sie bis zur Annahme widerrufen können. Der Vertrag kommt in beiden Fällen erst mit Ihrer Bestätigung oder Lieferung sicher zustande.
- Was gilt bei später oder geänderter Annahme?
- Eine verspätete Annahme gilt als neues Angebot des Kunden, ebenso eine Annahme mit Änderungen, die zugleich eine Ablehnung ist (§ 150 BGB). Sie können dann frei entscheiden, ob Sie zu den neuen Bedingungen annehmen.
- Ist Schweigen eine Annahme?
- In aller Regel nicht. Bestätigen Sie den Auftrag deshalb schriftlich, wenn der Kunde nur mündlich zusagt.
Beispiel: Angebot eines Malerbetriebs an Privatkunden
Der Malerbetrieb Kessler in Augsburg bietet Familie Brandt die Renovierung von Wohnzimmer und Flur zum Festpreis an. Weil die Kunden Verbraucher sind, nennt das Angebot den Gesamtpreis mit Umsatzsteuer, und weil sie die Handwerkerleistung steuerlich geltend machen wollen, stehen Arbeits- und Materialkosten in eigenen Positionen.
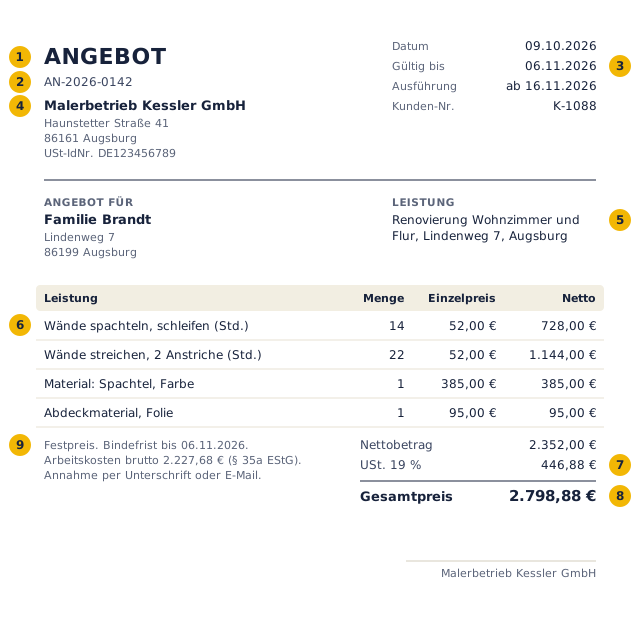
- Bezeichnung: „Angebot“ für einen festen Preis, „Kostenvoranschlag“ für eine Schätzung. Nicht mischen.
- Angebotsnummer: erleichtert die Zuordnung von Annahme, Auftragsbestätigung und Rechnung.
- Bindefrist als Datum (§ 148 BGB). Danach sind Sie nicht mehr gebunden.
- Ihr Unternehmen: Name, Anschrift, USt-IdNr.; als GmbH zusätzlich Rechtsform, Sitz, Registergericht, Registernummer und Geschäftsführer, meist in der Fußzeile.
- Leistungsort und Umfang: was genau, wo, und was nicht enthalten ist.
- Positionen mit Menge und Einzelpreis; Arbeits- und Materialkosten getrennt.
- Umsatzsteuer mit Satz und Betrag, hier 19 %.
- Gesamtpreis einschließlich Umsatzsteuer: Pflicht gegenüber Verbrauchern (§ 3 PAngV).
- Preisart, Annahme, Zahlungsbedingungen: Festpreis oder Schätzung, wie angenommen wird, wann gezahlt wird.
Die Zahlen: Angebot AN-2026-0142
| Position | Menge | Preis | Netto | USt. |
|---|---|---|---|---|
| Wände und Decken spachteln und schleifen (Arbeitszeit) | 14 | 52,00 € | 728,00 € | 138,32 € |
| Wände und Decken streichen, 2 Anstriche, ca. 95 m² (Arbeitszeit) | 22 | 52,00 € | 1.144,00 € | 217,36 € |
| Material: Spachtelmasse, Grundierung, Dispersionsfarbe weiß | 1 | 385,00 € | 385,00 € | 73,15 € |
| Abdeckmaterial, Schutzfolie, Klebeband | 1 | 95,00 € | 95,00 € | 18,05 € |
| Nettobetrag | 2.352,00 € | |||
| USt. 19 % | 446,88 € | |||
| Gesamt | 2.798,88 € | |||
Der Gesamtpreis beträgt 2.798,88 € einschließlich 446,88 € Umsatzsteuer. Er bleibt bis zum 6. November 2026 verbindlich.
Davon Arbeitskosten (für § 35a EStG)
| Position | Menge | Preis | Netto | USt. |
|---|---|---|---|---|
| Wände und Decken spachteln und schleifen (Arbeitszeit) | 14 | 52,00 € | 728,00 € | 138,32 € |
| Wände und Decken streichen, 2 Anstriche, ca. 95 m² (Arbeitszeit) | 22 | 52,00 € | 1.144,00 € | 217,36 € |
| Nettobetrag | 1.872,00 € | |||
| USt. 19 % | 355,68 € | |||
| Gesamt | 2.227,68 € | |||
Familie Brandt kann 20 % der Arbeitskosten von 2.227,68 € von ihrer Einkommensteuer abziehen, also 445,54 €, wenn sie eine Rechnung erhält und per Überweisung zahlt (§ 35a Abs. 3 und 5 EStG; höchstens 1.200 € im Jahr). Materialkosten zählen nicht.
Was in ein Angebot gehört
Für Angebote gibt es keine Pflichtangaben wie für Rechnungen. Ein Angebot ist aber ein Geschäftsbrief, und Kapitalgesellschaften sowie eingetragene Kaufleute müssen darauf bestimmte Angaben machen (§ 35a GmbHG, § 80 AktG, § 37a HGB). Der Rest ist gute Praxis, die Streit verhindert.
| Angabe | Was Sie eintragen | Warum |
|---|---|---|
| Ihr Unternehmen | Name, Anschrift, Kontakt, USt-IdNr. oder Steuernummer | Der Kunde weiß, mit wem er abschließt |
| Geschäftsbriefangaben | GmbH: Rechtsform, Sitz, Registergericht, Registernummer, alle Geschäftsführer | Gesetzliche Pflicht für GmbH, AG und eingetragene Kaufleute |
| Kunde | Name und Anschrift | Bestimmt, wer annehmen kann |
| Nummer und Datum | Z. B. AN-2026-0142, 09.10.2026 | Bezug für Annahme und Rechnung |
| Leistungsbeschreibung | Positionen mit Menge, Einheit, Einzelpreis; Leistungsort | Legt fest, was der Preis umfasst |
| Ausschlüsse und Annahmen | „Nicht enthalten: Möbel rücken, Tapeten entfernen“ | Grundlage für Nachträge |
| Preise und Steuer | Netto, Umsatzsteuer je Satz, Gesamtbetrag | B2B rechnet netto, Verbraucher brauchen den Gesamtpreis |
| Preisart | Festpreis, Einheitspreise oder Kostenvoranschlag | Entscheidet, ob Mehrkosten berechnet werden dürfen |
| Bindefrist | Datum, bis zu dem das Angebot gilt | Begrenzt Ihre Bindung (§ 148 BGB) |
| Ausführung | Termin oder Zeitraum, Dauer | Erwartungen klären |
| Zahlungsbedingungen | Fälligkeit, Abschläge, Skonto | Gelten nach Annahme |
| Annahme | Unterschrift, E-Mail oder Bestellung | Macht den Vertragsschluss nachweisbar |
Kostenvoranschlag: Überschreitung und Vergütung
Haben Sie einem Werkvertrag einen Kostenvoranschlag zugrunde gelegt, ohne seine Richtigkeit zu garantieren, und zeigt sich, dass das Werk nur mit einer wesentlichen Überschreitung ausführbar ist, müssen Sie das dem Kunden unverzüglich anzeigen (§ 649 Abs. 2 BGB). Der Kunde kann dann kündigen und schuldet nur den Teil der Vergütung, der der bisher geleisteten Arbeit entspricht, plus Auslagen (§ 649 Abs. 1 in Verbindung mit § 645 Abs. 1 BGB).
- Wie viel ist „wesentlich“? Das Gesetz nennt keine Prozentzahl. In Rechtsprechung und Literatur werden meist Werte um 15 bis 20 % genannt; entscheidend bleibt der Einzelfall.
- Keine Anzeige: Wer die Überschreitung nicht rechtzeitig mitteilt, riskiert Schadensersatz. Der Kunde muss dann im Ergebnis oft nur den veranschlagten Betrag zuzüglich einer kleinen Toleranz zahlen.
- Verbindlicher Kostenvoranschlag: Übernehmen Sie die Gewähr für die Richtigkeit, gilt § 649 BGB nicht; Sie tragen die Mehrkosten wie bei einem Festpreis.
- Mehrleistungen auf Wunsch des Kunden sind keine Überschreitung, sondern ein Nachtrag. Halten Sie sie schriftlich mit Preis fest.
Darf ein Kostenvoranschlag etwas kosten?
Ein Kostenanschlag ist im Zweifel nicht zu vergüten (§ 632 Abs. 3 BGB). Wollen Sie ihn berechnen, etwa weil eine Fehlersuche oder ein Aufmaß nötig ist, vereinbaren Sie das vorher ausdrücklich, mit Betrag, und am besten mit dem Zusatz, dass er bei Auftragserteilung verrechnet wird. Ein Hinweis in den AGB genügt gegenüber Verbrauchern meist nicht.
Netto oder brutto: Geschäftskunden, Verbraucher, Kleinunternehmer
| Kunde | Preisangabe | Grund |
|---|---|---|
| Unternehmer (B2B) | Netto, Umsatzsteuer gesondert, Gesamtbetrag | Der Kunde zieht die Vorsteuer ab und vergleicht Nettopreise |
| Verbraucher (B2C) | Gesamtpreis einschließlich Umsatzsteuer | § 3 PAngV verlangt den Gesamtpreis, wenn Sie Verbrauchern Leistungen anbieten |
| Gemischt oder unklar | Netto und brutto, eindeutig beschriftet | Vermeidet Streit, ob ein Preis netto gemeint war |
| Als Kleinunternehmer | Ohne Umsatzsteuer, mit Hinweis auf § 19 UStG | Sie dürfen keine Umsatzsteuer ausweisen |
Ein Satz wie „alle Preise zzgl. MwSt.“ ist gegenüber Geschäftskunden üblich, gegenüber Verbrauchern aber nicht ausreichend. Bei Privatkunden für Arbeiten im Haushalt lohnt außerdem der getrennte Ausweis der Arbeitskosten: Er ist Voraussetzung dafür, dass der Kunde die Steuerermäßigung für Handwerkerleistungen nutzen kann, und ein Argument im Preisvergleich.
Angebote an Verbraucher: Widerruf und Form
Kommt ein Vertrag mit einem Verbraucher außerhalb Ihrer Geschäftsräume (etwa beim Kunden zu Hause) oder ausschließlich über Fernkommunikation zustande, hat der Verbraucher in der Regel ein 14-tägiges Widerrufsrecht (§§ 312b, 312c, 312g, 355 BGB). Belehren Sie darüber, sonst verlängert sich die Frist. Für Verbraucherbauverträge, also den Bau eines neuen Gebäudes oder erhebliche Umbaumaßnahmen, schreibt § 650i BGB die Textform vor.
Angebot schreiben: Formulierungen, die sich bewähren
- Einleitung: „Vielen Dank für Ihre Anfrage vom 2. Oktober 2026. Gern bieten wir Ihnen folgende Leistungen an:“
- Bindefrist: „An dieses Angebot halten wir uns bis zum 06.11.2026 gebunden.“
- Festpreis: „Der Gesamtpreis ist ein Festpreis für den oben beschriebenen Leistungsumfang.“
- Kostenvoranschlag: „Es handelt sich um einen unverbindlichen Kostenvoranschlag. Sollte sich eine wesentliche Überschreitung abzeichnen, informieren wir Sie vor Weiterarbeit.“
- Ausschlüsse: „Nicht enthalten sind: … Zusätzliche Leistungen berechnen wir nach Absprache zu 52,00 € netto je Stunde.“
- Freibleibend: „Dieses Angebot ist freibleibend. Ein Vertrag kommt erst mit unserer Auftragsbestätigung zustande.“
- Annahme: „Zur Beauftragung senden Sie uns dieses Angebot unterschrieben zurück oder bestätigen Sie es per E-Mail.“
Vom Angebot zur Rechnung
Nimmt der Kunde an, bestätigen Sie den Auftrag und rechnen nach der Leistung dieselben Positionen zu denselben Preisen ab. Ändert sich der Umfang, halten Sie das als Nachtragsangebot fest, statt das angenommene Angebot zu überschreiben; so bleibt nachvollziehbar, was vereinbart war.
- Die Rechnung braucht mehr Angaben als das Angebot: fortlaufende Rechnungsnummer, Leistungszeitpunkt, Entgelt und Steuer je Steuersatz (§ 14 Abs. 4 UStG). Das Angebotsdatum ist nicht das Leistungsdatum.
- Abschlagsrechnungen: Bei Werkverträgen können Sie für bereits erbrachte Leistungen Abschläge verlangen (§ 632a BGB). Die Schlussrechnung zieht sie ab.
- Vorkasse vor Beginn verlangen Sie mit einer Anzahlungsrechnung oder, wenn noch keine Rechnung nötig ist, mit einer Proformarechnung.
- E-Rechnung: Rechnungen an inländische Unternehmer müssen je nach Umsatz ab 2027, spätestens ab 2028 als E-Rechnung ausgestellt werden. Das Angebot selbst ist keine Rechnung und bleibt formfrei.
- Aufbewahrung: Angebote, die zu einem Auftrag geführt haben, sind Handels- oder Geschäftsbriefe und sechs Jahre aufzubewahren (§ 147 Abs. 1 und 3 AO).
- Nachträgliche Minderung: Wird nach der Rechnung etwas gutgeschrieben, stellen Sie eine Rechnungskorrektur aus.
Häufige Fehler
- Keine Bindefrist. Dann bleibt unklar, wie lange Sie gebunden sind, und ein spät angenommenes Angebot führt zu Streit.
- „Angebot“ schreiben, „Kostenvoranschlag“ meinen. Ein als Angebot bezeichneter Gesamtpreis wird oft als Festpreis verstanden.
- Nettopreise an Verbraucher. Gegenüber Verbrauchern ist der Gesamtpreis einschließlich Umsatzsteuer anzugeben.
- Überschreitung zu spät melden. Die Anzeige nach § 649 BGB muss unverzüglich kommen, nicht erst mit der Rechnung.
- Kostenvoranschlag ohne Vereinbarung berechnen. Ohne vorherige Absprache ist er im Zweifel kostenlos.
- Leistungsumfang ungenau. Was nicht beschrieben ist, ist Streitpunkt bei Mehrkosten. Ausschlüsse ausdrücklich nennen.
- Angenommenes Angebot ändern. Änderungen gehören in ein Nachtragsangebot, nicht in das ursprüngliche Dokument.
Wichtige Begriffe
- Angebot
- Antrag auf Abschluss eines Vertrags zu bestimmten Bedingungen; bindet den Anbieter bis zum Ablauf der Annahmefrist (§ 145 BGB).
- Bindefrist
- Frist, innerhalb der der Kunde ein Angebot annehmen kann (§ 148 BGB).
- Kostenvoranschlag
- Fachmännische Schätzung der Kosten eines Werks; ohne Garantie und im Zweifel unentgeltlich.
- Festpreis
- Pauschaler Preis für einen beschriebenen Leistungsumfang; Mehrkosten trägt der Anbieter.
- Freibleibend
- Zusatz, der die Bindung an ein Angebot ausschließt.
- Gesamtpreis
- Preis einschließlich Umsatzsteuer und sonstiger Preisbestandteile, den Verbraucher sehen müssen (§ 2 Nr. 3 PAngV).
- Nachtrag
- Ergänzendes Angebot für Leistungen, die über den ursprünglich vereinbarten Umfang hinausgehen.
Häufige Fragen
Ist ein Angebot rechtlich bindend?
Ja. Wer ein Angebot abgibt, ist nach § 145 BGB daran gebunden, bis die Annahmefrist abläuft, es sei denn, er schließt die Bindung aus, etwa mit „freibleibend“. Nimmt der Kunde rechtzeitig und unverändert an, ist der Vertrag geschlossen.
Was ist der Unterschied zwischen Angebot und Kostenvoranschlag?
Ein Angebot nennt einen Preis, an den Sie gebunden sind. Ein Kostenvoranschlag ist eine Schätzung; er darf nur wesentlich überschritten werden, wenn Sie das dem Kunden unverzüglich anzeigen, der dann kündigen kann (§ 649 BGB).
Wie lange sollte ein Angebot gültig sein?
Üblich sind zwei bis sechs Wochen, genannt als Datum. Bei schnell steigenden Material- oder Energiepreisen wählen Sie eine kürzere Frist.
Kann ein Angebot Umsatzsteuer enthalten?
Ja, und gegenüber Verbrauchern muss es den Gesamtpreis einschließlich Umsatzsteuer nennen. Geschäftskunden erhalten Netto, Umsatzsteuer und Gesamtbetrag getrennt.
Wie viel darf ein Kostenvoranschlag überschritten werden?
Eine feste Grenze gibt es nicht. Meist gelten Überschreitungen ab etwa 15 bis 20 % als wesentlich. Zeichnet sich das ab, müssen Sie den Kunden unverzüglich informieren.
Darf man einen Kostenvoranschlag berechnen?
Nur wenn das vorher vereinbart wurde. Ohne Vereinbarung ist ein Kostenvoranschlag im Zweifel kostenlos (§ 632 Abs. 3 BGB).
Was bedeutet „freibleibend“ in einem Angebot?
Sie sind an das Angebot nicht oder nur bis zum Widerruf gebunden. Der Vertrag kommt erst mit Ihrer Bestätigung zustande; der Kunde kann sich nicht auf den Preis berufen, bevor Sie bestätigt haben.
Muss ein Angebot unterschrieben werden?
Nein, eine Unterschrift ist für Angebote in der Regel nicht vorgeschrieben. Eine unterschriebene Annahme des Kunden macht den Vertragsschluss aber leicht beweisbar.
Was muss eine GmbH auf ein Angebot schreiben?
Als Geschäftsbrief: Rechtsform, Sitz, Registergericht, Registernummer und alle Geschäftsführer mit Familiennamen und mindestens einem ausgeschriebenen Vornamen (§ 35a GmbHG).
Wie lange muss ich Angebote aufbewahren?
Angebote, die zu einem Auftrag geführt haben, sechs Jahre als Handels- oder Geschäftsbriefe. Nicht angenommene Angebote müssen steuerlich nicht aufbewahrt werden.