 luckpanda
Kurz gesagt
Was ist eine Proformarechnung?
Eine Proformarechnung ist ein vorläufiges Dokument, das Waren oder Leistungen, Mengen, Preise und Bedingungen so aufführt, wie die spätere Rechnung sie zeigen wird. Sie dient vor allem der Vorkasse und dem Zoll, etwa bei Ausfuhren in die Schweiz oder bei kostenlosen Mustersendungen. Sie rechnet keine erbrachte Leistung ab, ist deshalb keine Rechnung im Sinne von § 14 UStG und berechtigt nicht zum Vorsteuerabzug.
- Deutlich als „Proformarechnung“ kennzeichnen, mit eigenem Nummernkreis, nicht aus der Rechnungsnummernfolge.
- Sie wird nicht als Umsatz gebucht; nach Lieferung folgt die echte Rechnung.
- Für Vorkasse mit Vorsteuerabzug beim Kunden brauchen Sie eine Anzahlungsrechnung, keine Proformarechnung.
- Geht Vorkasse ein, entsteht die Umsatzsteuer bei steuerpflichtigen Inlandsumsätzen schon mit dem Zahlungseingang.
Zuletzt geprüft: · Auch auf: English · हिन्दी · Français
Auf dieser Seite
- Was eine Proformarechnung ist, und was nicht
- So füllen Sie die Proformarechnung aus
- Wann Sie eine Proformarechnung brauchen
- Beispiel: Proformarechnung für eine Ausfuhr in die Schweiz
- Was auf eine Proformarechnung gehört
- Richtig kennzeichnen: damit sie keine Rechnung wird
- Vorkasse: was nach dem Zahlungseingang gilt
- Proformarechnung für den Zoll
- Proformarechnung, Angebot, Anzahlungsrechnung, Rechnung im Vergleich
- Häufige Fehler
- Wichtige Begriffe
- Häufige Fragen
Was eine Proformarechnung ist, und was nicht
Eine Rechnung ist nach § 14 Abs. 1 UStG jedes Dokument, mit dem über eine Lieferung oder sonstige Leistung abgerechnet wird. Eine Proformarechnung rechnet nichts ab: Sie beschreibt eine Lieferung, die noch kommt, oder eine Sendung, für die gar nichts berechnet wird. Deshalb ist sie keine Rechnung im umsatzsteuerlichen Sinn.
- Kein Vorsteuerabzug. Vorsteuer setzt eine nach §§ 14, 14a UStG ausgestellte Rechnung voraus (§ 15 Abs. 1 Nr. 1 UStG). Ihr Kunde kann aus einer Proformarechnung keine Vorsteuer ziehen, auch nicht nach Zahlung.
- Keine Buchung als Umsatz. Sie wird nicht als Erlös und nicht als Forderung gebucht. Gebucht wird erst die Rechnung oder ein Zahlungseingang.
- Keine Zahlungspflicht aus dem Dokument selbst. Die Zahlungspflicht ergibt sich aus dem Vertrag, nicht aus der Proformarechnung. Was in ihr steht, sollte aber mit dem Vertrag übereinstimmen.
- Keine E-Rechnung nötig. Die E-Rechnungspflicht gilt für Rechnungen. Eine Proformarechnung kann als PDF verschickt werden; die spätere Rechnung und eine Anzahlungsrechnung fallen aber unter die Pflicht.
Auf Englisch heißt sie pro forma invoice. Im internationalen Handel ist der englische Titel oft sinnvoller, weil Zoll und Bank des Käufers ihn sofort einordnen.
So füllen Sie die Proformarechnung aus
- Verkäufer und Käufer eintragenIhr Unternehmen mit USt-IdNr. und, bei Ausfuhren, EORI-Nummer in den Notizen; den Käufer mit vollständiger Anschrift und Land.
- Waren oder Leistungen erfassenEine Zeile je Artikel mit Menge und Einzelpreis in Euro. Für den Zoll die Zolltarifnummer in die Bezeichnung schreiben.
- Steuer setzenAusfuhr in ein Drittland: 0 % mit dem Hinweis auf die steuerfreie Ausfuhrlieferung. Inland: 19 % oder 7 %, als voraussichtlicher Betrag.
- Kennzeichnung und Zollangaben in die Notizen„Proformarechnung – keine Rechnung im Sinne des UStG“, Zweck, Ursprungsland, Packstücke, Gewichte und Incoterm.
- Zahlungsbedingung festlegenVorkasse mit Frist und Bankverbindung in die Bedingungen; außerdem, wie lange die Preise gelten.
- Anmelden, senden und später abrechnenNach der Anmeldung erhält die Proformarechnung eine eigene Nummer und kann versendet werden. Nach der Lieferung stellen Sie die Rechnung mit denselben Positionen aus. Ausstellen und Versenden erfordern das Sales-Modul.
Wann Sie eine Proformarechnung brauchen
| Anlass | Beispiel | Was die Proformarechnung leistet |
|---|---|---|
| Vorkasse | Neukunde soll vor Versand zahlen | Nennt Betrag, Bankverbindung und Lieferumfang, ohne eine Rechnung auszustellen |
| Ausfuhr in ein Drittland | Lieferung in die Schweiz, nach Norwegen oder ins Vereinigte Königreich | Begleitet die Sendung und belegt Warenwert und Ursprung für die Einfuhr im Zielland |
| Kostenlose Sendungen | Muster, Garantieersatz, Messeware, Rücksendung nach Reparatur | Ohne Verkauf gibt es keine Handelsrechnung; der Zoll braucht trotzdem einen Wert |
| Akkreditiv, Einfuhrgenehmigung | Käufer beantragt ein Akkreditiv oder eine Devisenzuteilung | Dient der Bank oder Behörde des Käufers als Grundlage |
| Interne Freigabe | Einkauf des Kunden braucht ein Dokument für die Bestellfreigabe | Zeigt den späteren Rechnungsbetrag vorab |
Innerhalb der EU gibt es keine Zollabwicklung; dort brauchen Sie eine Proformarechnung nur für Vorkasse oder Freigaben. Für Lieferungen an EU-Unternehmer gelten bei der späteren Rechnung die Regeln für innergemeinschaftliche Lieferungen.
Beispiel: Proformarechnung für eine Ausfuhr in die Schweiz
Die Neckartal Wälzlager GmbH in Stuttgart liefert der Alpenmechanik AG bei Zürich Wälzlager. Der Kunde ist neu, deshalb verlangt Neckartal Vorkasse. Die Proformarechnung dient dem Kunden als Zahlungsgrundlage und begleitet später die Sendung zur Verzollung in der Schweiz. Die Ausfuhr ist in Deutschland umsatzsteuerfrei.
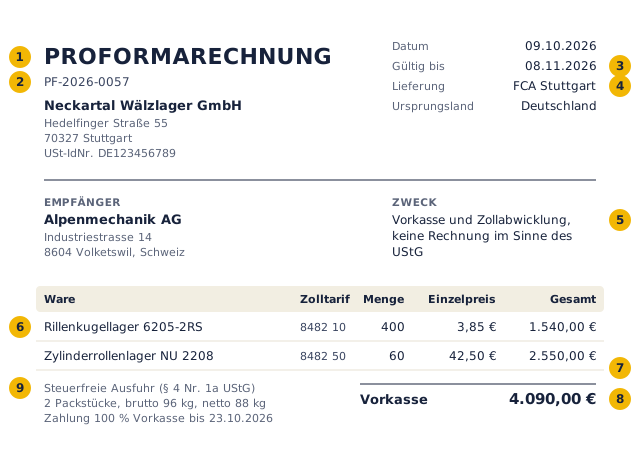
- Titel „Proformarechnung“ (oder „Pro forma invoice“), gut sichtbar.
- Eigene Nummer aus einem Proforma-Kreis (PF-…), nicht aus der Rechnungsnummernfolge.
- Gültigkeit: bis wann Preise und Lieferbedingungen gelten.
- Lieferbedingung nach Incoterms, hier FCA Stuttgart; bestimmt Kosten und Gefahrübergang.
- Zweck und Hinweis: „keine Rechnung im Sinne des UStG“, damit niemand sie als Rechnung verbucht.
- Zolltarifnummer (HS-Code) je Ware; die Schweizer Verzollung richtet sich danach.
- Nettobetrag ohne Umsatzsteuer, weil die Ausfuhr steuerfrei ist; bei Inlandsgeschäften stünde hier der erwartete Steuerbetrag.
- Zu zahlender Betrag mit Währung; bei Vorkasse der Betrag, auf den der Kunde überweist.
- Zoll- und Versandangaben: Ursprung, Packstücke, Gewicht, Zahlungsbedingung.
Die Zahlen: Proformarechnung PF-2026-0057
| Position | Menge | Preis | Netto | USt. |
|---|---|---|---|---|
| Rillenkugellager 6205-2RS (HS 8482 10) | 400 | 3,85 € | 1.540,00 € | 0,00 € |
| Zylinderrollenlager NU 2208 (HS 8482 50) | 60 | 42,50 € | 2.550,00 € | 0,00 € |
| Zwischensumme | 4.090,00 € | 0,00 € | ||
| Gesamt | 4.090,00 € | |||
Alpenmechanik überweist 4.090,00 € vorab. Nach Zahlungseingang liefert Neckartal und stellt die Rechnung mit eigener Rechnungsnummer aus, ebenfalls über 4.090,00 € und ohne Umsatzsteuer, mit dem Hinweis auf die steuerfreie Ausfuhrlieferung. Die Einfuhrabgaben in der Schweiz trägt bei FCA der Käufer.
Was auf eine Proformarechnung gehört
Gesetzliche Pflichtangaben gibt es für die Proformarechnung nicht. Sie sollte aber alles enthalten, was die spätere Rechnung enthält, plus die Angaben, die Zoll und Spedition brauchen.
| Angabe | Was Sie eintragen | Wofür |
|---|---|---|
| Titel | „Proformarechnung“, international zusätzlich „Pro forma invoice“ | Unterscheidet sie auf den ersten Blick von einer Rechnung |
| Nummer und Datum | Eigener Kreis, z. B. PF-2026-0057 | Bezug für Zahlung und spätere Rechnung |
| Verkäufer | Name, Anschrift, USt-IdNr., bei Ausfuhren EORI-Nummer | Identifiziert den Ausführer |
| Käufer und Empfänger | Name und Anschrift, ggf. abweichende Lieferanschrift | Für Zahlung und Zustellung |
| Waren | Genaue Bezeichnung, Menge, Einzelpreis, Zolltarifnummer | Grundlage für Zollwert und Einreihung |
| Ursprung | Ursprungsland der Waren | Für Zollpräferenzen im Zielland |
| Gewicht und Packstücke | Brutto- und Nettogewicht, Anzahl Packstücke | Verlangt der Zoll und die Spedition |
| Lieferbedingung | Incoterm mit Ort, z. B. FCA Stuttgart | Wer welche Kosten und Risiken trägt |
| Zahlungsbedingung | Vorkasse, Frist, Bankverbindung | Damit der Kunde zahlen kann |
| Zweck und Hinweis | „Keine Rechnung im Sinne des UStG“; bei unentgeltlichen Sendungen „kein Verkauf, Wert nur für Zollzwecke“ | Verhindert, dass sie als Rechnung behandelt wird |
| Gültigkeit | Datum, bis zu dem Preise gelten | Begrenzt Ihr Preisrisiko |
Richtig kennzeichnen: damit sie keine Rechnung wird
Ob ein Dokument eine Rechnung ist, entscheidet sein Inhalt, nicht sein Titel. Weist ein Papier Aussteller, Empfänger, Leistung, Entgelt und gesondert Umsatzsteuer aus und sieht es aus wie eine Rechnung, kann es umsatzsteuerlich als Rechnung gelten. Wird es dann als Rechnung verwendet und die Leistung nie erbracht, schulden Sie die ausgewiesene Steuer nach § 14c Abs. 2 UStG. Die Finanzgerichte erkennen eine Proformarechnung nur an, wenn sie auf den ersten Blick als solche erkennbar ist.
- Titel „Proformarechnung“ groß oben, nicht nur in der Fußzeile.
- Hinweis „Keine Rechnung im Sinne des UStG, berechtigt nicht zum Vorsteuerabzug“.
- Eigener Nummernkreis (PF-…), kein Feld „Rechnungsnummer“.
- Kein Leistungsdatum, das wie ein Lieferdatum aussieht; besser „voraussichtliche Lieferung“.
- Bei Inlandsgeschäften: Umsatzsteuer nur als voraussichtlichen Betrag zeigen, damit der Kunde weiß, was er überweisen muss.
Vorkasse: was nach dem Zahlungseingang gilt
Für steuerpflichtige Inlandsumsätze gilt: Wird das Entgelt ganz oder teilweise vereinnahmt, bevor Sie leisten, entsteht die Umsatzsteuer darauf mit Ablauf des Voranmeldungszeitraums, in dem das Geld eingeht (§ 13 Abs. 1 Nr. 1 Buchst. a Satz 4 UStG). Das gilt auch, wenn Sie nur eine Proformarechnung geschickt haben.
Inländischer Neukunde zahlt Vorkasse (19 %)
| Position | Menge | Preis | Netto | USt. |
|---|---|---|---|---|
| Rillenkugellager 6205-2RS (HS 8482 10) | 400 | 3,85 € | 1.540,00 € | 292,60 € |
| Zylinderrollenlager NU 2208 (HS 8482 50) | 60 | 42,50 € | 2.550,00 € | 484,50 € |
| Nettobetrag | 4.090,00 € | |||
| USt. 19 % | 777,10 € | |||
| Gesamt | 4.867,10 € | |||
Geht die Vorkasse von 4.867,10 € im Oktober 2026 ein, meldet Neckartal in der Voranmeldung für Oktober 777,10 € Umsatzsteuer an, auch wenn erst im November geliefert wird.
- Rechnung innerhalb von sechs Monaten. Bei Leistungen an Unternehmer ist über eine Vorauszahlung innerhalb von sechs Monaten nach Vereinnahmung eine Rechnung auszustellen; im Inland zwischen Unternehmern ab Bestehen der Pflicht als E-Rechnung.
- Schlussrechnung. Haben Sie eine Anzahlungsrechnung ausgestellt, zieht die Schlussrechnung die vereinnahmten Anzahlungen und die darauf entfallende Steuer ab (§ 14 Abs. 5 Satz 2 UStG).
- Liefern Sie nicht, erstatten Sie die Vorkasse; die Steuer auf die Anzahlung wird berichtigt. Eine ausgestellte Anzahlungsrechnung wird dann mit einer Stornorechnung aufgehoben.
Proformarechnung für den Zoll
Bei Ausfuhren aus der EU ist die Proformarechnung ein Begleitpapier, keine Zollanmeldung. Die Ausfuhranmeldung geben Sie oder Ihr Spediteur in der Regel elektronisch über das IT-Verfahren ATLAS ab; der Ausgangsvermerk des Zolls ist später Ihr Nachweis für die steuerfreie Ausfuhrlieferung (§ 6 Abs. 4 UStG).
- Unentgeltliche Sendungen wie Muster, Garantieersatz oder Leihgeräte brauchen trotzdem einen Wert: den Wert, den die Ware im Handel hätte. „Kein Handelswert“ genügt nicht.
- Reparatur und Rücksendung: Zweck angeben, damit im Zielland kein Zoll auf den vollen Warenwert erhoben wird, wenn Rückwaren- oder Veredelungsregeln greifen.
- Zielland prüfen: Manche Länder verlangen für verkaufte Waren eine Handelsrechnung (commercial invoice) und akzeptieren keine Proformarechnung; andere wollen mehrere unterschriebene Exemplare.
- Werte müssen stimmen: Ein zu niedrig angegebener Wert kann im Zielland zu Nachforderungen von Zoll und Einfuhrsteuer und zu Strafen führen. Proformarechnung, Ausfuhranmeldung und Rechnung sollten dieselben Werte zeigen.
Proformarechnung, Angebot, Anzahlungsrechnung, Rechnung im Vergleich
| Angebot | Proformarechnung | Anzahlungsrechnung | Rechnung | |
|---|---|---|---|---|
| Zweck | Preis anbieten | Zahlung oder Verzollung vorbereiten | Vorauszahlung abrechnen | Erbrachte Leistung abrechnen |
| Rechnung nach § 14 UStG | Nein | Nein | Ja | Ja |
| Vorsteuerabzug | Nein | Nein | Ja, nach Zahlung | Ja |
| Gebucht als | Nicht gebucht | Nicht gebucht | Erhaltene Anzahlung | Erlös und Forderung |
| E-Rechnung (B2B Inland) | Nein | Nein | Ja, ab Bestehen der Pflicht | Ja, ab Bestehen der Pflicht |
| Rechtliche Wirkung | Bindet Sie bis zur Bindefrist (§ 145 BGB) | Nur Information, Pflichten aus dem Vertrag | Steuerbeleg für die Anzahlung | Steuerbeleg, Grundlage der Zahlung |
Wer mit einem Preis um den Auftrag wirbt, schreibt ein Angebot. Wer schon einig ist und Geld oder Papiere vor der Lieferung braucht, schreibt eine Proformarechnung.
Häufige Fehler
- Proformarechnung aus der Rechnungsnummernfolge. Dann fehlt später eine Nummer oder es gibt zwei Dokumente mit derselben Nummer. Eigenen Kreis verwenden.
- Kunde zieht Vorsteuer aus der Proformarechnung. Das ist nicht zulässig. Braucht er Vorsteuer, stellen Sie eine Anzahlungsrechnung aus.
- Vorkasse nicht anmelden. Die Steuer auf eine erhaltene Vorauszahlung entsteht mit dem Zahlungseingang, nicht erst mit der Lieferung.
- Keine Rechnung nach der Lieferung. Die Proformarechnung ersetzt sie nicht. Nach der Lieferung folgt immer die Rechnung.
- Abweichende Angaben. Menge, Preis und Ware in Proformarechnung, Ausfuhranmeldung und Rechnung müssen zusammenpassen.
- Wert null bei Mustersendungen. Auch kostenlose Ware braucht für den Zoll einen realistischen Wert.
Wichtige Begriffe
- Proformarechnung
- Vorläufiges Dokument mit den Angaben der späteren Rechnung, für Vorkasse, Zoll oder Freigaben; keine Rechnung im Sinne des UStG.
- Anzahlungsrechnung
- Rechnung über eine Zahlung vor der Leistung (§ 14 Abs. 5 UStG); berechtigt den Kunden nach Zahlung zum Vorsteuerabzug.
- Handelsrechnung
- Die Rechnung über einen Verkauf, die eine Ausfuhrsendung begleitet (commercial invoice).
- Zolltarifnummer
- Nummer, unter der eine Ware im Zolltarif eingereiht ist; die ersten sechs Stellen sind der internationale HS-Code.
- Incoterms
- Internationale Lieferklauseln der ICC, etwa FCA oder DAP, die Kosten und Gefahrübergang regeln.
- Ausfuhrlieferung
- Lieferung in ein Land außerhalb der EU, in Deutschland bei Nachweis umsatzsteuerfrei (§ 4 Nr. 1 Buchst. a, § 6 UStG).
Häufige Fragen
Ist eine Proformarechnung eine Rechnung?
Nein. Sie rechnet keine erbrachte Leistung ab und ist keine Rechnung im Sinne von § 14 UStG. Nach Lieferung oder Leistung stellen Sie die Rechnung aus.
Wann braucht man eine Proformarechnung?
Für Vorkasse, für Ausfuhren in Länder außerhalb der EU, für kostenlose Sendungen wie Muster oder Garantieersatz, für Akkreditive und wenn der Einkauf des Kunden ein Dokument zur Freigabe braucht.
Was muss auf eine Proformarechnung?
Der Titel „Proformarechnung“, eine eigene Nummer, Datum, Verkäufer und Käufer, Waren mit Menge und Preis, Währung, Liefer- und Zahlungsbedingungen. Für den Zoll zusätzlich Zolltarifnummer, Ursprungsland, Gewichte und Packstücke.
Kann der Kunde aus einer Proformarechnung Vorsteuer ziehen?
Nein. Vorsteuer setzt eine Rechnung nach §§ 14, 14a UStG voraus. Für Vorkasse mit Vorsteuerabzug brauchen Sie eine Anzahlungsrechnung.
Proformarechnung mit oder ohne Mehrwertsteuer?
Im Inland zeigt sie meist den voraussichtlichen Bruttobetrag mit Umsatzsteuer, klar als Proformarechnung gekennzeichnet. Bei Ausfuhren in ein Drittland fällt in Deutschland keine Umsatzsteuer an.
Ist eine Proformarechnung verbindlich?
Sie selbst begründet keine Zahlungspflicht; die ergibt sich aus dem Vertrag. Weichen die Angaben vom Vertrag ab, führt das aber zu Streit, und falsche Werte gegenüber dem Zoll haben Folgen.
Hat eine Proformarechnung eine Rechnungsnummer?
Sie bekommt eine eigene Nummer aus einem Proforma-Kreis, keine Nummer aus der Rechnungsfolge. So bleibt Ihre Rechnungsnummernfolge lückenlos.
Muss eine Proformarechnung eine E-Rechnung sein?
Nein, weil sie keine Rechnung ist. Eine Anzahlungsrechnung und die Schlussrechnung an inländische Unternehmer unterliegen dagegen der E-Rechnungspflicht, sobald sie für Sie gilt.
Muss ich Umsatzsteuer abführen, wenn auf eine Proformarechnung Vorkasse eingeht?
Bei steuerpflichtigen Inlandsumsätzen ja: Die Steuer entsteht mit Ablauf des Voranmeldungszeitraums, in dem die Zahlung eingeht, auch ohne Rechnung.
Wie bucht man eine Proformarechnung?
Gar nicht. Gebucht werden der Zahlungseingang (als erhaltene Anzahlung) und später die Rechnung, mit der die Anzahlung verrechnet wird.