 luckpanda
Kurz gesagt
Gutschrift oder Rechnungskorrektur: Was ist der Unterschied?
Mindert der Verkäufer eine bereits ausgestellte Rechnung, etwa nach einer Rücksendung, einem Nachlass oder einem Fehler, heißt das Dokument Rechnungskorrektur oder, wenn es die ganze Rechnung aufhebt, Stornorechnung. Eine Gutschrift im Sinne des Umsatzsteuergesetzes ist etwas anderes: eine Rechnung, die der Leistungsempfänger nach vorheriger Vereinbarung selbst ausstellt (§ 14 Abs. 2 UStG), zum Beispiel eine Provisionsabrechnung an einen Handelsvertreter.
- Die ursprüngliche Rechnung wird nie geändert oder gelöscht; die Korrektur bekommt eine eigene Nummer und verweist auf sie.
- Umsatzsteuer und Vorsteuer werden im Voranmeldungszeitraum der Änderung berichtigt, mit dem Steuersatz der Originalrechnung (§ 17 UStG).
- Wurde die Rechnung als E-Rechnung ausgestellt, muss auch ihre Berichtigung eine E-Rechnung sein.
- Skonto oder ein Nachlass wegen Mängeln verlangen keine neue Rechnung; ein Beleg ist aber üblich und hilft dem Kunden.
Zuletzt geprüft: · Auch auf: English · हिन्दी · தமிழ் · मराठी · Français
Auf dieser Seite
- Gutschrift, Rechnungskorrektur, Stornorechnung: die Begriffe
- So füllen Sie die Rechnungskorrektur aus
- Wann Sie eine Rechnungskorrektur brauchen, und wann nicht
- Beispiel: Rechnungskorrektur nach einer Rücksendung
- Was auf eine Rechnungskorrektur gehört
- Teilstorno oder Vollstorno
- Umsatzsteuer und Vorsteuer: § 17 UStG
- E-Rechnung: Korrekturen im strukturierten Format
- GoBD: nichts löschen, nichts überschreiben
- Rechnungskorrektur als Kleinunternehmer (§ 19 UStG)
- Rechnungskorrektur buchen
- Rechnungskorrektur, Stornorechnung, Gutschrift, Erstattung im Vergleich
- Häufige Fehler
- Wichtige Begriffe
- Häufige Fragen
Gutschrift, Rechnungskorrektur, Stornorechnung: die Begriffe
Im Alltag heißt fast alles „Gutschrift“, was einen Rechnungsbetrag mindert. Das Umsatzsteuergesetz verwendet das Wort enger: Eine Gutschrift ist eine Rechnung, die nicht der leistende Unternehmer, sondern der Leistungsempfänger ausstellt, wenn beide das vorher vereinbart haben (§ 14 Abs. 2 UStG). Sie muss die Angabe „Gutschrift“ tragen (§ 14 Abs. 4 Satz 1 Nr. 10 UStG) und verliert ihre Wirkung als Rechnung, sobald der Leistende ihr widerspricht.
| Dokument | Wer stellt es aus | Wofür | Rechtsgrundlage |
|---|---|---|---|
| Rechnungskorrektur | Verkäufer (leistender Unternehmer) | Teilweise Minderung oder Berichtigung einer ausgestellten Rechnung | § 17 UStG, § 31 Abs. 5 UStDV |
| Stornorechnung | Verkäufer | Vollständige Aufhebung einer Rechnung, oft mit neuer Rechnung danach | § 17 UStG, § 31 Abs. 5 UStDV |
| Gutschrift (umsatzsteuerlich) | Käufer (Leistungsempfänger) | Abrechnung über eine empfangene Leistung, z. B. Provisionen, Autorenhonorare, Einspeisevergütung | § 14 Abs. 2 UStG |
| Kaufmännische Gutschrift | Verkäufer | Umgangssprachlich für eine Rechnungskorrektur; umsatzsteuerlich keine Gutschrift | UStAE 14.3 Abs. 1 |
Ein echtes § 14c-Risiko entsteht bei echten Gutschriften: Stellt Ihr Kunde Ihnen eine Gutschrift mit Umsatzsteuer aus, obwohl Sie Kleinunternehmer sind oder die Leistung steuerfrei ist, schulden Sie den ausgewiesenen Betrag, wenn Sie nicht unverzüglich widersprechen.
So füllen Sie die Rechnungskorrektur aus
- Unternehmen und Kunde eintragenÜbernehmen Sie Namen, Anschriften und USt-IdNr. oder Steuernummer exakt von der Originalrechnung.
- Originalrechnung nennenTragen Sie in die Notizen Nummer und Datum der Rechnung ein, z. B. „Rechnungskorrektur zur Rechnung RE-2026-0418 vom 18.09.2026“, und den Grund.
- Nur die korrigierten Positionen erfassenEine Zeile je zurückgesandter Ware oder zu viel berechneter Leistung, mit Menge und Einzelpreis. Bei einem prozentualen Nachlass eine Zeile über den Nachlassbetrag.
- Steuersatz der Rechnung übernehmenSetzen Sie je Zeile denselben Satz wie auf der Rechnung: 19 % oder 7 %. Als Kleinunternehmer 0 % mit dem Hinweis auf § 19 UStG.
- Ausgleich festlegenSchreiben Sie in die Bedingungen, ob Sie erstatten (mit Datum) oder mit der nächsten Rechnung verrechnen.
- Anmelden und ausstellenPrüfen Sie die Summen und melden Sie sich an. Beim Ausstellen erhält die Korrektur die nächste Nummer, Erlös und Umsatzsteuer werden gegengebucht. Ausstellen und Versenden erfordern das Sales-Modul.
Wann Sie eine Rechnungskorrektur brauchen, und wann nicht
Zwei Fälle sind zu trennen. Ändert sich nachträglich nur das Entgelt (Rücksendung, Nachlass, Skonto, Bonus), ist das eine Änderung der Bemessungsgrundlage nach § 17 UStG. Ist die Rechnung dagegen inhaltlich falsch (falscher Steuersatz, fehlende Pflichtangabe, falscher Empfänger), muss sie nach § 31 Abs. 5 UStDV berichtigt werden.
| Situation | Beispiel | Was zu tun ist |
|---|---|---|
| Rücksendung | 2 von 12 Stühlen kommen beschädigt zurück | Rechnungskorrektur über die zurückgegebene Menge (Teilstorno) |
| Preisnachlass wegen Mängeln | 10 % Minderung nach Reklamation | Steuer nach § 17 UStG berichtigen; Rechnungskorrektur üblich, umsatzsteuerlich nicht zwingend |
| Skonto | Kunde zieht 2 % Skonto ab | Keine Rechnungskorrektur nötig; Umsatzsteuer nach § 17 UStG mindern |
| Jahresbonus | Umsatzbonus über mehrere Rechnungen | Keine Berichtigung der Einzelrechnungen; Beleg nur nötig, wenn unterschiedlich besteuerte Umsätze betroffen sind (§ 17 Abs. 4 UStG) |
| Auftrag storniert | Leistung wird nach Rechnungsstellung nicht erbracht | Stornorechnung über den vollen Betrag |
| Falscher Steuersatz | 19 % statt 7 % ausgewiesen | Berichtigen; bis dahin schulden Sie den zu hoch ausgewiesenen Betrag (§ 14c Abs. 1 UStG) |
| Falscher Rechnungsempfänger | Rechnung an die Muttergesellschaft statt an die Tochter | Stornorechnung und neue Rechnung an den richtigen Empfänger |
| Pflichtangabe fehlt | Leistungsdatum fehlt | Berichtigung mit nur den fehlenden Angaben, mit eindeutigem Bezug (§ 31 Abs. 5 UStDV) |
| Kunde zahlt nicht | Forderung ist uneinbringlich | Keine Rechnungskorrektur an den Kunden; Umsatzsteuer nach § 17 Abs. 2 Nr. 1 UStG berichtigen |
Ist die Rechnung noch ein Entwurf und nicht an den Kunden gegangen, korrigieren Sie einfach den Entwurf. Eine Rechnungskorrektur gibt es nur für ausgestellte Rechnungen.
Beispiel: Rechnungskorrektur nach einer Rücksendung
Die Elbtal Büromöbel GmbH in Dresden hat der Kanzlei Lindner & Voss in Leipzig mit Rechnung RE-2026-0418 vom 18. September 2026 zwölf Bürodrehstühle geliefert. Zwei kommen mit Transportschaden zurück und gehen am 6. Oktober 2026 ein. Elbtal mindert die Rechnung um diese zwei Stühle: ein Teilstorno.
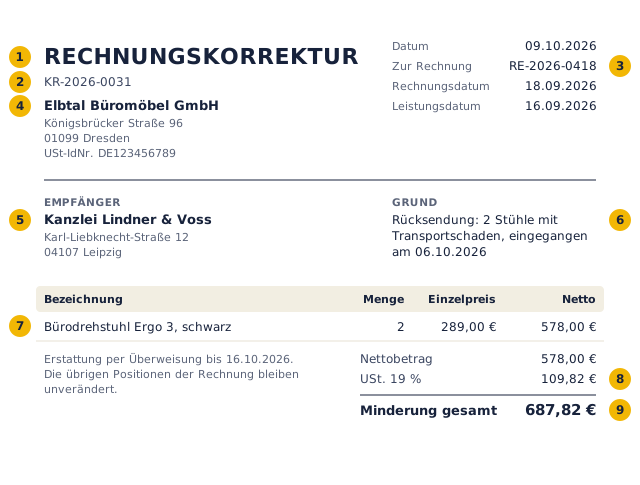
- Bezeichnung: „Rechnungskorrektur“ oder „Stornorechnung“. Das Wort „Gutschrift“ ist für Abrechnungen des Kunden reserviert.
- Eigene, einmalige Nummer, am besten aus einem eigenen Nummernkreis (KR-…), damit Rechnungen und Korrekturen lückenlos bleiben.
- Bezug auf die Originalrechnung: Nummer und Datum, spezifisch und eindeutig (§ 31 Abs. 5 UStDV).
- Leistender Unternehmer mit Name, Anschrift und USt-IdNr. oder Steuernummer, genau wie auf der Rechnung.
- Leistungsempfänger wie auf der Originalrechnung.
- Grund: Rücksendung, Minderung, Storno, falscher Steuersatz. Gesetzlich nicht vorgeschrieben, für Prüfer und Kunden aber unverzichtbar.
- Nur die korrigierten Positionen mit Menge und Einzelpreis, nicht die ganze Rechnung noch einmal.
- Steuersatz und Steuerbetrag der Originalrechnung, hier 19 %.
- Minderungsbetrag brutto: um diesen Betrag sinkt die Forderung.
Die Zahlen: Rechnungskorrektur KR-2026-0031
| Position | Menge | Preis | Netto | USt. |
|---|---|---|---|---|
| Bürodrehstuhl Ergo 3, schwarz (Rücksendung) | 2 | 289,00 € | 578,00 € | 109,82 € |
| Nettobetrag | 578,00 € | |||
| USt. 19 % | 109,82 € | |||
| Gutgeschriebener Betrag | 687,82 € | |||
Die Forderung gegen Lindner & Voss sinkt um 687,82 €. Weil die Stühle im Oktober zurückkamen, mindert Elbtal seine Umsatzsteuer in der Voranmeldung für Oktober 2026 um 109,82 €; die Kanzlei kürzt ihre Vorsteuer im selben Zeitraum um denselben Betrag.
Vollstorno mit zwei Steuersätzen: falscher Rechnungsempfänger
Ein Fachverlag hat Fachbücher (7 %) und eine Seminarlizenz (19 %) an die Muttergesellschaft statt an die bestellende Tochtergesellschaft berechnet. Der saubere Weg ist eine Stornorechnung über alle Positionen und danach eine neue Rechnung an den richtigen Empfänger. Jede Position wird mit ihrem ursprünglichen Steuersatz storniert.
Stornorechnung über die gesamte Rechnung (7 % und 19 %)
| Position | Menge | Preis | Netto | USt. |
|---|---|---|---|---|
| Fachbuch „Arbeitsrecht kompakt“ | 12 | 48,00 € | 576,00 € | 40,32 € |
| Online-Seminar Arbeitsrecht, Lizenz | 1 | 390,00 € | 390,00 € | 74,10 € |
| Nettobetrag | 966,00 € | |||
| USt. 7 % | 40,32 € | |||
| USt. 19 % | 74,10 € | |||
| Gutgeschriebener Betrag | 1.080,42 € | |||
Die Stornorechnung hebt die Originalrechnung über 1.080,42 € vollständig auf. Die neue Rechnung an die Tochtergesellschaft erhält eine neue Nummer aus dem Rechnungskreis und dieselben Beträge.
Was auf eine Rechnungskorrektur gehört
Eine Berichtigung muss nur die fehlenden oder falschen Angaben enthalten, aber sie muss sich spezifisch und eindeutig auf die Rechnung beziehen (§ 31 Abs. 5 UStDV). In der Praxis enthält eine vollständige Rechnungskorrektur diese Angaben:
| Angabe | Was Sie eintragen | Warum |
|---|---|---|
| Bezeichnung | „Rechnungskorrektur“ oder „Stornorechnung“ | Zeigt Kunde und Finanzamt, wie das Dokument zu behandeln ist |
| Nummer | Nächste Nummer, z. B. KR-2026-0031 | Einmalig und fortlaufend, wie bei Rechnungen (§ 14 Abs. 4 Satz 1 Nr. 4 UStG) |
| Datum | Ausstellungsdatum der Korrektur | Dokumentiert, wann korrigiert wurde |
| Originalrechnung | Nummer und Datum jeder betroffenen Rechnung | Pflicht für den eindeutigen Bezug |
| Leistender Unternehmer | Name, Anschrift, USt-IdNr. oder Steuernummer | Wie auf der Rechnung |
| Leistungsempfänger | Name und Anschrift | Der Kunde kürzt seine Vorsteuer um denselben Betrag |
| Positionen | Menge, Bezeichnung, Einzelpreis der korrigierten Leistung | Nur was sich ändert |
| Steuer | Steuersatz und Steuerbetrag je Satz, wie auf der Rechnung | Sonst passt die Korrektur nicht zur Rechnung |
| Betrag | Netto, Umsatzsteuer und Bruttobetrag der Minderung | Um diesen Betrag sinkt die Forderung |
| Grund und Ausgleich | „Erstattung per Überweisung“ oder „Verrechnung mit der nächsten Rechnung“ | Macht klar, ob Geld fließt |
Ob die Beträge negativ (−578,00 €) oder positiv mit dem Wort „Minderung“ erscheinen, schreibt das Gesetz nicht vor. Entscheidend ist, dass eindeutig erkennbar ist, dass die Rechnung um diesen Betrag gemindert wird. Eine Unterschrift ist in Deutschland nicht erforderlich.
Teilstorno oder Vollstorno
Ein Teilstorno mindert nur einzelne Positionen oder Mengen; der Rest der Rechnung bleibt gültig. Ein Vollstorno hebt die ganze Rechnung auf, meist weil sie grundlegend falsch war oder der Auftrag entfällt. „Storno“ ist ein Begriff der Praxis, kein Begriff des Umsatzsteuergesetzes.
| Teilstorno (Rechnungskorrektur) | Vollstorno (Stornorechnung) | |
|---|---|---|
| Umfang | Einzelne Positionen oder Teilmengen | Alle Positionen |
| Typische Gründe | Rücksendung, Minderung, Mengenfehler | Falscher Empfänger, Doppelrechnung, Auftrag storniert, viele Fehler |
| Danach | Originalrechnung bleibt über den Restbetrag offen | Bei Bedarf neue Rechnung mit neuer Nummer |
| Steuer | Mindert nur die Steuer auf die korrigierten Positionen | Hebt die gesamte ausgewiesene Steuer auf |
- Originalrechnung unverändert lassenDie ausgestellte Rechnung bleibt in Ihrem Archiv und in Ihrer Buchhaltung, wie sie ist.
- Korrektur mit eigener Nummer ausstellenRechnungskorrektur oder Stornorechnung mit Bezug auf Nummer und Datum der Rechnung.
- Bei Vollstorno neu abrechnenNeue Rechnung mit neuer Nummer aus dem Rechnungskreis; in den Notizen auf die stornierte Rechnung verweisen.
- Steuer im richtigen Zeitraum erfassenIn der Voranmeldung des Monats oder Quartals, in dem sich das Entgelt geändert hat.
Umsatzsteuer und Vorsteuer: § 17 UStG
Ändert sich das Entgelt, berichtigt der leistende Unternehmer seine Umsatzsteuer und der Kunde seinen Vorsteuerabzug, jeweils für den Besteuerungszeitraum, in dem die Änderung eingetreten ist (§ 17 Abs. 1 UStG). Das gilt auch, wenn eine Lieferung rückgängig gemacht wird, etwa durch Rücksendung (§ 17 Abs. 2 Nr. 3 UStG). Die Voranmeldung des ursprünglichen Monats wird nicht geändert.
- Muss die Umsatzsteuer mitkorrigiert werden?
- Ja. Mindern Sie das Netto, mindern Sie auch die Umsatzsteuer, mit dem Steuersatz der Originalrechnung. Andernfalls schulden Sie die zu hoch ausgewiesene Steuer weiter (§ 14c Abs. 1 UStG).
- Wann gilt eine Rechnungsberichtigung rückwirkend?
- Für den Vorsteuerabzug des Kunden wirkt die Berichtigung einer fehlerhaften Rechnung nach der Rechtsprechung von EuGH (Senatex, 2016) und BFH auf das ursprüngliche Ausstellungsdatum zurück, wenn die Originalrechnung bereits Aussteller, Empfänger, Leistungsbeschreibung, Entgelt und gesondert ausgewiesene Steuer enthielt.
- Was gilt bei Steuer zu niedrig?
- Haben Sie 7 % statt 19 % berechnet, schulden Sie trotzdem 19 % auf das vereinbarte Entgelt. Berichtigen Sie die Rechnung, damit der Kunde die zusätzliche Vorsteuer geltend machen kann, und klären Sie vorher, wer die Differenz trägt.
- Und wenn der Kunde nicht zahlt?
- Eine uneinbringliche Forderung ist kein Fall für eine Rechnungskorrektur an den Kunden. Sie berichtigen Ihre Umsatzsteuer nach § 17 Abs. 2 Nr. 1 UStG; zahlt der Kunde später doch, wird erneut berichtigt.
E-Rechnung: Korrekturen im strukturierten Format
Für Umsätze zwischen inländischen Unternehmern gilt die E-Rechnungspflicht schrittweise. Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format nach EN 16931, etwa XRechnung oder ZUGFeRD (nicht in den Profilen MINIMUM und BASIC-WL); ein PDF ist keine E-Rechnung.
| Seit / ab | Was gilt |
|---|---|
| 1. Januar 2025 | Alle inländischen Unternehmer müssen E-Rechnungen empfangen können. |
| 2025 und 2026 | Ausstellen auf Papier oder, mit Zustimmung des Empfängers, als PDF bleibt erlaubt. |
| 1. Januar 2027 | E-Rechnung Pflicht für Unternehmer mit mehr als 800.000 € Gesamtumsatz im Vorjahr 2026. Kleinere Unternehmer dürfen bis Ende 2027 weiter Papier- oder PDF-Rechnungen ausstellen; EDI mit Zustimmung ebenfalls bis Ende 2027. |
| 1. Januar 2028 | E-Rechnung Pflicht für alle inländischen B2B-Umsätze. |
| Dauerhaft ausgenommen | Kleinbetragsrechnungen bis 250 €, Fahrausweise und Rechnungen von Kleinunternehmern. |
Korrekturen folgen der Form der Rechnung. Nach dem BMF-Schreiben vom 15. Oktober 2025 muss die Berichtigung einer E-Rechnung ebenfalls als E-Rechnung erfolgen, unter Verwendung des entsprechenden Rechnungstyps; die fehlenden oder falschen Angaben per PDF oder E-Mail nachzureichen, genügt nicht. In EN 16931 gibt es dafür eigene Rechnungsarten, etwa den Typ 381 (Credit note) für eine Minderung und 384 (Corrected invoice) für eine korrigierte Rechnung. Bestand für den Umsatz noch keine E-Rechnungspflicht, darf auch die Berichtigung auf Papier oder als PDF erfolgen.
Dasselbe Schreiben stellt klar, dass Skonti, Nachlässe wegen Mängelrügen und Rückgängigmachungen nach § 17 UStG keine Rechnungsberichtigung erfordern. Senden Sie trotzdem einen Beleg, dann am besten im selben strukturierten Format wie die Rechnung, damit die Software Ihres Kunden ihn automatisch zuordnen kann.
GoBD: nichts löschen, nichts überschreiben
Eine Buchung oder Aufzeichnung darf nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist (§ 146 Abs. 4 AO); die GoBD übertragen das auf Ihre Rechnungssoftware. Eine ausgestellte Rechnung wird deshalb nie bearbeitet oder gelöscht, auch wenn das Programm es technisch erlaubt. Korrigiert wird ausschließlich durch ein neues Dokument.
- Aufbewahrung: Rechnungen, Rechnungskorrekturen und Stornorechnungen sind Buchungsbelege und seit 2025 acht Jahre aufzubewahren (§ 147 Abs. 3 AO, § 14b Abs. 1 UStG), gerechnet ab Ende des Kalenderjahres.
- E-Rechnungen werden mindestens in ihrem strukturierten Teil unverändert aufbewahrt, nicht nur als ausgedrucktes PDF.
- Nummernkreise: Lücken in der Rechnungsnummernfolge müssen erklärbar sein. Ein eigener Kreis für Korrekturen (KR-…) hält beide Folgen lückenlos.
- Verfahrensdokumentation: Beschreiben Sie kurz, wie in Ihrem Betrieb storniert und korrigiert wird. Prüfer fragen danach.
Rechnungskorrektur als Kleinunternehmer (§ 19 UStG)
Seit 1. Januar 2025 sind Umsätze von Kleinunternehmern steuerfrei, wenn der Gesamtumsatz im Vorjahr 25.000 € nicht überschritten hat und im laufenden Jahr 100.000 € nicht überschreitet. Wer im laufenden Jahr über 100.000 € kommt, ist ab dem Umsatz, mit dem die Grenze überschritten wird, regelbesteuert.
- Ohne Umsatzsteuer korrigieren: Die Rechnungskorrektur eines Kleinunternehmers weist wie die Rechnung keine Umsatzsteuer aus und enthält den Hinweis auf die Steuerbefreiung für Kleinunternehmer.
- Zu Unrecht Umsatzsteuer ausgewiesen: Dann schulden Sie den Betrag nach § 14c Abs. 2 UStG. Er kann nur berichtigt werden, wenn der Kunde die Vorsteuer nicht abgezogen oder zurückgezahlt hat, und nur auf gesonderten schriftlichen Antrag beim Finanzamt.
- 100.000 € überschritten: Rechnungen ab dem überschreitenden Umsatz müssen Umsatzsteuer ausweisen. Ging eine solche Rechnung ohne Steuer hinaus, berichtigen Sie sie mit Steuerausweis.
- E-Rechnung: Kleinunternehmer dürfen weiter Papier- oder PDF-Rechnungen und -Korrekturen ausstellen, müssen E-Rechnungen aber empfangen können.
Rechnungskorrektur buchen
Für die Rücksendung im Beispiel bucht der Verkäufer Erlös und Umsatzsteuer zurück und mindert die Forderung. Die Kontonummern sind die üblichen DATEV-Konten; Ihr Kontenrahmen kann abweichen.
| Konto (SKR03 / SKR04) | Soll | Haben |
|---|---|---|
| Erlöse 19 % USt (8400 / 4400) | 578,00 € | |
| Umsatzsteuer 19 % (1776 / 3806) | 109,82 € | |
| Forderung Kanzlei Lindner & Voss (Debitor) | 687,82 € |
Statt das Erlöskonto direkt zu mindern, buchen viele Betriebe Nachlässe auf ein Konto für Erlösschmälerungen. Die Erstattung ist eine eigene Buchung: Debitor an Bank. Der Kunde bucht spiegelbildlich: Lieferant an Aufwand oder Anlagenkonto und Vorsteuer. In LuckPanda wird diese Buchung beim Ausstellen erzeugt; eine gebuchte Rechnung wird nie geändert, nur durch Gegenbuchung korrigiert.
Rechnungskorrektur, Stornorechnung, Gutschrift, Erstattung im Vergleich
| Rechnungskorrektur | Stornorechnung | Gutschrift (§ 14 Abs. 2) | Erstattung | |
|---|---|---|---|---|
| Was es ist | Teilweise Minderung einer Rechnung | Vollständige Aufhebung einer Rechnung | Rechnung, die der Kunde ausstellt | Zahlung an den Kunden |
| Wer | Verkäufer | Verkäufer | Kunde, nach Vereinbarung | Verkäufer |
| Ändert Steuer | Ja, mindert sie | Ja, hebt sie auf | Ist die Abrechnung selbst | Nein, das tut die Korrektur |
| Fließt Geld | Nein, die Forderung ändert sich | Nein | Kunde zahlt danach | Ja |
| Danach | Restbetrag bleibt offen | Oft neue Rechnung | Lieferant kann widersprechen | Gleicht die Korrektur aus |
Für eine Mehrberechnung nach der Rechnung, etwa nicht berechnete Zusatzleistungen, stellen Sie eine weitere Rechnung aus. Wer noch kein Dokument verschickt hat, aber Vorkasse braucht, nutzt eine Proformarechnung; wer erst ein Preisangebot abgeben will, ein Angebot.
Häufige Fehler
- Rechnung bearbeiten oder löschen. Das verstößt gegen § 146 Abs. 4 AO und reißt Lücken in die Nummernfolge. Immer ein neues Dokument ausstellen.
- Kein Bezug auf die Originalrechnung. Ohne Nummer und Datum ist die Korrektur keine wirksame Berichtigung im Sinne von § 31 Abs. 5 UStDV.
- Anderer Steuersatz als auf der Rechnung. Storniert wird mit dem Satz der Originalrechnung, auch wenn sich der Satz inzwischen geändert hat.
- Korrektur im falschen Voranmeldungszeitraum. Maßgeblich ist der Monat der Änderung, nicht der Monat der Originalrechnung.
- E-Rechnung per PDF korrigieren. Ab Bestehen der Pflicht muss auch die Berichtigung eine E-Rechnung sein.
- Korrektur mit der Erstattung verwechseln. Die Korrektur mindert die Forderung; die Erstattung ist eine eigene Zahlung.
- Gutschriften des Kunden ungeprüft lassen. Weist eine echte Gutschrift zu Unrecht Steuer aus, widersprechen Sie unverzüglich.
Wichtige Begriffe
- Rechnungskorrektur
- Dokument des Verkäufers, das eine ausgestellte Rechnung teilweise mindert oder berichtigt.
- Stornorechnung
- Dokument des Verkäufers, das eine ausgestellte Rechnung vollständig aufhebt.
- Gutschrift
- Im Umsatzsteuerrecht eine Rechnung, die der Leistungsempfänger nach vorheriger Vereinbarung ausstellt (§ 14 Abs. 2 UStG).
- Rechnungsberichtigung
- Ergänzung oder Korrektur fehlender oder falscher Pflichtangaben mit eindeutigem Bezug auf die Rechnung (§ 31 Abs. 5 UStDV).
- Änderung der Bemessungsgrundlage
- Nachträgliche Minderung oder Erhöhung des Entgelts, für die Umsatzsteuer und Vorsteuer nach § 17 UStG berichtigt werden.
- Unberechtigter Steuerausweis
- Steuer, die jemand in einer Rechnung ausweist, ohne dazu berechtigt zu sein; sie wird nach § 14c Abs. 2 UStG geschuldet.
- E-Rechnung
- Rechnung in einem strukturierten elektronischen Format nach EN 16931, etwa XRechnung oder ZUGFeRD.
Häufige Fragen
Ist eine Gutschrift dasselbe wie eine Rechnungskorrektur?
Umgangssprachlich oft ja, umsatzsteuerlich nein. Die Gutschrift nach § 14 Abs. 2 UStG ist eine Rechnung, die der Leistungsempfänger ausstellt. Mindert der Verkäufer seine eigene Rechnung, heißt das Dokument Rechnungskorrektur oder Stornorechnung.
Warum nicht einfach die Rechnung ändern?
Eine ausgestellte Rechnung ist ein Buchungsbeleg. Sie darf nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist (§ 146 Abs. 4 AO). Eine Rechnungskorrektur mit eigener Nummer lässt beide Dokumente nachvollziehbar bestehen.
Zahlt eine Rechnungskorrektur das Geld zurück?
Nein. Sie mindert, was der Kunde schuldet. Hat er schon bezahlt, erstatten Sie den Betrag mit einer eigenen Zahlung oder verrechnen ihn mit der nächsten Rechnung.
Muss die Umsatzsteuer mitkorrigiert werden?
Ja, mit dem Steuersatz der Originalrechnung, damit Ihre Umsatzsteuer und die Vorsteuer des Kunden um denselben Betrag sinken. Erfasst wird die Änderung im Voranmeldungszeitraum, in dem sie eingetreten ist.
Ist „Gutschrift“ auf einer Rechnungskorrektur gefährlich?
Nach Auffassung des BMF führt die Bezeichnung allein nicht zu einer Steuerschuld nach § 14c UStG. Verwenden Sie trotzdem „Rechnungskorrektur“ oder „Stornorechnung“, um Verwechslungen mit echten Gutschriften zu vermeiden.
Brauche ich bei Skonto eine Rechnungskorrektur?
Nein. Skonto ist eine Änderung der Bemessungsgrundlage nach § 17 UStG; die Rechnung muss nicht berichtigt werden. Sie mindern Ihre Umsatzsteuer, der Kunde seine Vorsteuer.
Wie storniere ich eine E-Rechnung?
Mit einer Stornorechnung oder Rechnungskorrektur, die selbst eine E-Rechnung ist, mit passendem Rechnungstyp und Bezug auf die Originalrechnung. Eine Korrektur per PDF reicht nicht, wenn die Rechnung als E-Rechnung ausgestellt werden musste.
Kann eine Rechnungskorrektur mehrere Rechnungen betreffen?
Ja, wenn jede betroffene Rechnung mit Nummer und Datum genannt ist und die Positionen eindeutig zugeordnet werden können. Übersichtlicher ist meist eine Korrektur je Rechnung.
Wie lange muss ich Rechnungskorrekturen aufbewahren?
Acht Jahre, wie Rechnungen und andere Buchungsbelege, gerechnet ab Ende des Kalenderjahres, in dem sie ausgestellt wurden.
Braucht eine Rechnungskorrektur eine Unterschrift?
Nein. Wie Rechnungen müssen Korrekturen in Deutschland nicht unterschrieben werden.
Wie wird eine Rechnungskorrektur nummeriert?
Mit einer einmaligen Nummer, am besten aus einem eigenen fortlaufenden Kreis, z. B. KR-2026-0031. LuckPanda vergibt die nächste Nummer beim Ausstellen.