 luckpanda
En bref
Qu’est-ce qu’une facture d’avoir ?
Une facture d’avoir, ou avoir, est le document qu’un vendeur émet pour réduire ou annuler une facture déjà émise : retour de marchandises, erreur de prix, remise accordée après la vente, commande annulée. Elle porte son propre numéro, cite le numéro et la date de la facture initiale et régularise la TVA correspondante. Le montant est ensuite remboursé au client ou déduit de sa prochaine facture.
- Une facture émise ne se modifie pas et ne se supprime pas : on la corrige par un avoir.
- L’avoir reprend les mentions obligatoires d’une facture et cite la facture initiale (numéro et date).
- La TVA est régularisée au taux de la facture d’origine ; le client professionnel réduit d’autant sa TVA déductible.
- Les avoirs suivent la facturation électronique au même rythme que les factures : réception pour tous depuis le 1er septembre 2026, émission par étapes jusqu’au 1er septembre 2027.
Dernière vérification: · Aussi en: English · हिन्दी · தமிழ் · मराठी · Deutsch
Sur cette page
- À quoi sert une facture d’avoir
- Comment remplir cette facture d’avoir
- Quand émettre un avoir
- Exemple : un avoir pour retour de marchandises
- Mentions obligatoires d’une facture d’avoir
- Numérotation : même séquence ou série dédiée
- TVA : comment l’avoir la régularise
- Avoir d’annulation, avoir commercial, escompte
- Écriture comptable d’un avoir client
- Avoirs et facturation électronique (2026-2027)
- Avoir, facture rectificative, remboursement, note de crédit
- Erreurs à éviter
- Termes clés
- Questions fréquentes
À quoi sert une facture d’avoir
Une facture émise est une pièce comptable et fiscale : elle a un numéro dans votre séquence, elle figure dans vos ventes et le client a peut-être déjà déduit la TVA qu’elle porte. Quand son montant se révèle trop élevé, vous ne la corrigez pas et vous ne la supprimez pas. Vous émettez un avoir qui y fait référence et qui dit de combien elle est réduite, et pourquoi.
Le code général des impôts assimile à une facture tout document qui modifie la facture initiale et y fait référence de façon spécifique et non équivoque (article 289, I-5). L’avoir est donc une facture à part entière : il en reprend les mentions obligatoires, il est numéroté, conservé et, pour les opérations entre entreprises, il entre dans la facturation électronique.
Un avoir produit trois effets en même temps. Il diminue la vente dans vos comptes, il diminue la TVA collectée (et la TVA que votre client professionnel peut déduire) et il diminue ce que le client vous doit. Le sort de l’argent est une étape distincte : vous remboursez, ou le client garde un crédit à imputer sur une prochaine facture.
Comment remplir cette facture d’avoir
- Reprenez les parties de la factureSaisissez votre entreprise et le client exactement comme sur la facture initiale : dénomination, adresse, numéro de TVA intracommunautaire (et SIREN du client professionnel).
- Citez la facture initialeDans les notes, indiquez le numéro et la date de la facture corrigée, par exemple « Avoir sur la facture FA-2026-0318 du 18 septembre 2026 ». Listez chaque facture si l’avoir en couvre plusieurs.
- Ne listez que ce qui est créditéUne ligne par article retourné ou par erreur, avec la quantité et le prix unitaire HT. Pour une remise en pourcentage, une seule ligne avec le montant HT de la remise.
- Gardez le taux de TVA d’origineAppliquez sur chaque ligne le taux de la facture initiale : 20 %, 10 %, 5,5 % ou 0 % avec la mention de franchise.
- Précisez le motif et le règlementRetour, erreur, remise, annulation ; puis « remboursé par virement » ou « imputé sur la prochaine facture ».
- Émettez-leVérifiez les totaux, puis connectez-vous pour émettre : l’avoir reçoit le numéro suivant de votre série, la vente et la TVA sont contre-passées dans vos comptes et le solde du client diminue. L’émission nécessite le module Ventes.
Quand émettre un avoir
| Situation | Exemple | Avoir ? |
|---|---|---|
| Retour de marchandises | 2 lampes sur 12 arrivent cassées et sont renvoyées | Oui, pour la quantité retournée |
| Erreur de prix ou de quantité | 40 heures facturées, 36 réalisées | Oui, pour la différence |
| Remise, rabais ou ristourne après la facture | Ristourne de fin d’année de 3 % sur le chiffre d’affaires | Oui, avec la TVA correspondante |
| Prestation non conforme | Un mois de maintenance sans les visites prévues | Oui, pour la réfaction convenue |
| Commande annulée après facturation | Salon annulé, la facture était partie | Oui, pour la totalité |
| Facture en double | La même livraison facturée deux fois | Oui, un avoir total sur le doublon |
| Client qui ne paie pas | Relances sans effet | Pas un avoir classique : voir les créances irrécouvrables ci-dessous |
| TVA facturée trop basse | 5,5 % au lieu de 20 % | Non : facture rectificative ou complémentaire pour la différence |
Tant qu’un document est un brouillon, rien n’a été émis : corrigez le brouillon. L’avoir ne concerne que les factures émises, payées ou non.
Exemple : un avoir pour retour de marchandises
L’Atelier Lumen, fabricant de luminaires à Lyon, a facturé à la Boutique Garance, à Bordeaux, 12 lampes de table par la facture FA-2026-0318 du 18 septembre 2026, avec une TVA à 20 %. Deux lampes sont arrivées cassées et ont été renvoyées. L’atelier émet un avoir pour ces deux lampes, au même prix unitaire et au même taux de TVA.
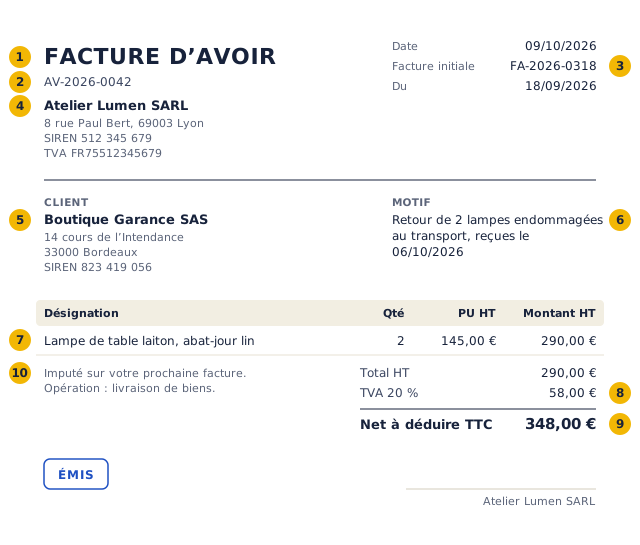
- Nature du document : « Facture d’avoir » ou « Avoir », pour que le client et l’administration la traitent comme une réduction.
- Numéro unique, pris dans une séquence chronologique et continue : celle des factures ou une série d’avoirs dédiée.
- Facture initiale : numéro et date. C’est ce qui rattache l’avoir à la vente qu’il corrige.
- Vendeur : dénomination, adresse, SIREN et numéro de TVA intracommunautaire, comme sur la facture.
- Client : nom, adresse et, pour un client professionnel, son SIREN (nouvelle mention de la réforme de la facturation électronique).
- Motif : non listé par les textes, mais il justifie l’avoir auprès du client, de l’expert-comptable et en cas de contrôle.
- Ce qui est crédité : désignation, quantité, prix unitaire HT. Seulement ce qui est réduit, pas toute la facture.
- TVA régularisée au taux de la facture d’origine (20 % ici). Sans TVA sur l’avoir, le vendeur ne récupère pas la taxe.
- Net à déduire : ce dont la dette du client diminue, TTC.
- Règlement : remboursement ou imputation sur une prochaine facture ; nature de l’opération (biens ou services).
Les montants de l’avoir AV-2026-0042
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Lampe de table laiton, abat-jour lin (retour) | 2 | 145,00 € | 290,00 € | 58,00 € |
| Total HT | 290,00 € | |||
| TVA 20 % | 58,00 € | |||
| Montant de l’avoir TTC | 348,00 € | |||
La dette de la Boutique Garance sur la facture FA-2026-0318 diminue de 348,00 €. L’Atelier Lumen déduit 58,00 € de sa TVA collectée sur la déclaration de la période d’émission de l’avoir ; la boutique réduit sa TVA déductible du même montant.
Avoir partiel : une remise accordée après la facture
Studio Kerlan, agence de design à Rennes, a facturé une mission de 12 400,00 € HT. Le contrat prévoyait une remise de 5 % si le site était livré avant la date convenue ; il l’a été. Le studio émet un avoir de 5 % sur le montant HT, avec la TVA à 20 % correspondante.
Avoir partiel : remise de 5 % sur 12 400,00 € HT
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Remise de 5 % sur la facture FA-2026-0291 (mission de design) | 1 | 620,00 € | 620,00 € | 124,00 € |
| Total HT | 620,00 € | |||
| TVA 20 % | 124,00 € | |||
| Montant de l’avoir TTC | 744,00 € | |||
Le client doit 744,00 € de moins. Si la facture était déjà réglée, le studio rembourse cette somme ou l’impute sur la facture suivante.
Même mécanisme aux taux de 10 % et 5,5 %
L’avoir reprend toujours le taux de la ligne d’origine. Un traiteur qui annule 15 couverts d’un cocktail facturé à 10 % émet un avoir à 10 % :
Avoir à 10 % : 15 couverts annulés
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Cocktail du 3 octobre, couverts annulés | 15 | 32,00 € | 480,00 € | 48,00 € |
| Total HT | 480,00 € | |||
| TVA 10 % | 48,00 € | |||
| Montant de l’avoir TTC | 528,00 € | |||
Micro-entrepreneur en franchise de TVA
Sans TVA sur la facture, il n’y a pas de TVA sur l’avoir. L’avoir porte la même mention que vos factures : « TVA non applicable, art. 293 B du CGI » (à partir du 1er janvier 2027, « TVA non applicable, article L. 233-3 du CIBS »). Le montant vient en diminution de votre chiffre d’affaires déclaré.
Avoir sans TVA : séance photo annulée
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Annulation de la séance photo du 12 octobre | 1 | 350,00 € | 350,00 € | 0,00 € |
| Sous-total | 350,00 € | 0,00 € | ||
| Montant de l’avoir TTC | 350,00 € | |||
Mentions obligatoires d’une facture d’avoir
L’avoir étant une facture, il porte les mentions de l’article 242 nonies A de l’annexe II au CGI et de l’article L441-9 du code de commerce, plus la référence à la facture initiale.
| Mention | Ce qu’il faut indiquer | Pourquoi |
|---|---|---|
| Titre | « Facture d’avoir » ou « Avoir » | Distingue la réduction d’une facture de vente |
| Numéro | Numéro unique, séquence chronologique et continue (ex. AV-2026-0042) | Pas de trou ni de doublon dans la série |
| Date d’émission | Le jour où l’avoir est établi | Fixe la période de régularisation de la TVA |
| Facture initiale | Numéro et date de chaque facture corrigée | Rattachement « spécifique et non équivoque » à la vente |
| Vendeur | Dénomination, adresse du siège, forme juridique, capital, SIREN, n° de TVA intracommunautaire | Identiques à la facture |
| Client | Nom, adresse ; pour un professionnel, n° de TVA et SIREN | Le client professionnel réduit sa TVA déductible |
| Désignation | Biens ou services crédités, quantité, prix unitaire HT | Ce qui est réduit, ligne par ligne |
| TVA | Taux et montant par taux, comme sur la facture d’origine | Sans TVA mentionnée, pas de récupération de la taxe |
| Totaux | Total HT, TVA, net à déduire TTC | Le montant dont la dette diminue |
| Motif | Retour, erreur, remise, annulation, non-conformité | Justifie l’avoir en cas de contrôle |
| Règlement | Remboursé le… par virement, ou imputé sur la prochaine facture | Indique si de l’argent circule |
Les nouvelles mentions de la réforme
Avec la facturation électronique, quatre mentions s’ajoutent : le SIREN du client professionnel, l’adresse de livraison si elle diffère de celle du client, la nature de l’opération (livraison de biens, prestation de services, ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Elles s’appliquent au rythme du calendrier d’émission : dès septembre 2026 pour les grandes entreprises et les ETI, au plus tard le 1er septembre 2027 pour les PME et micro-entreprises. Rien n’empêche de les porter dès maintenant.
Numérotation : même séquence ou série dédiée
Comme toute facture, l’avoir reçoit un numéro unique fondé sur une séquence chronologique et continue. Deux organisations sont admises :
- Une seule séquence pour factures et avoirs : FA-2026-0318, FA-2026-0319 (avoir), FA-2026-0320…
- Une série dédiée aux avoirs : AV-2026-0001, AV-2026-0002… L’administration admet des séries distinctes lorsque les conditions d’exercice de l’activité le justifient, et conseille un préfixe propre à chaque série (BOI-TVA-DECLA-30-20-20-10, § 80 et 90).
Dans les deux cas, chaque série doit rester chronologique et continue, sans possibilité d’attribuer deux fois le même numéro dans l’année. La série dédiée est la plus lisible : elle garde la séquence des factures intacte et permet de retrouver tous les avoirs d’un coup d’œil.
TVA : comment l’avoir la régularise
L’article 272 du CGI permet au vendeur d’imputer ou de se faire rembourser la TVA perçue sur une vente annulée, résiliée, ou dont le prix a été réduit après la facture. La doctrine (BOI-TVA-DED-40-10-20) pose une condition : la rectification préalable de la facture initiale, soit par une facture rectificative qui l’annule expressément, soit par un avoir qui y fait référence et indique le montant hors taxe de la réduction et la TVA correspondante.
- Côté vendeur : la TVA de l’avoir vient en diminution de la TVA collectée sur la déclaration de la période où l’avoir est émis.
- Côté client : s’il a déjà déduit la TVA de la facture, il doit réduire sa déduction du montant de TVA porté sur l’avoir.
- Avoir « net de taxe » : s’il ne mentionne pas de TVA, la réduction reste hors taxe pour les deux parties. Le vendeur ne récupère rien et le client garde sa déduction. À réserver aux cas où c’est voulu.
Prestations de services : attention à l’exigibilité
Pour les prestations de services, la TVA est en principe due à l’encaissement. Si la facture n’a pas encore été payée, la TVA n’a pas été déclarée : l’avoir réduit la créance et il n’y a rien à régulariser sur la déclaration. Si elle a été payée et que vous remboursez, la TVA remboursée vient en déduction. Une entreprise qui a opté pour la TVA d’après les débits régularise comme pour une livraison de biens.
Remises, rabais et ristournes
Les réductions accordées après la facture diminuent la base de la TVA lorsqu’elles bénéficient réellement au client pour leur montant exact. Les ristournes calculées sur les quantités vendues passent par un avoir avec TVA. Une « ristourne » qui rémunère en réalité un service rendu par le client (mise en avant en magasin, coopération commerciale) n’est pas une réduction de prix : c’est une prestation que le client vous facture, avec sa propre TVA.
Facture impayée : pas d’avoir de complaisance
Un simple retard ou un refus de payer ne permet pas de récupérer la TVA. Il faut que la créance soit définitivement irrécouvrable : échec constaté des poursuites, liquidation judiciaire du client, débiteur disparu sans adresse. Le vendeur adresse alors au client un duplicata de la facture initiale portant la mention qu’elle est restée impayée, ou un état récapitulatif des factures impayées, et le client reverse la TVA qu’il avait déduite (BOI-TVA-DED-40-10-20, § 40 et 110).
Avoir d’annulation, avoir commercial, escompte
| Type | Quand | Effet |
|---|---|---|
| Avoir d’annulation (total ou partiel) | Commande annulée, doublon, retour de marchandises | Annule tout ou partie de la vente et de la TVA |
| Avoir correctif | Erreur de prix, de quantité ou de remise | Ramène la facture au bon montant |
| Avoir commercial | Geste commercial, remise ou ristourne accordée après la vente | Réduit le prix ; TVA régularisée si elle figure sur l’avoir |
| Escompte | Réduction pour paiement anticipé | Réduction financière ; prévue dans les conditions de paiement de la facture |
Trois mots se confondent souvent. La remise est accordée en raison du volume ou de la qualité du client ; le rabais compense un défaut ou un retard ; la ristourne est calculée après coup sur l’ensemble des achats d’une période. Quand elles apparaissent dès la facture, elles figurent sur la ligne ou en pied de facture et aucun avoir n’est nécessaire. Accordées après la facture, elles passent par un avoir.
L’expression « avoir comptable » n’a pas de sens juridique particulier : elle désigne en pratique l’avoir enregistré en comptabilité, par opposition à un bon d’achat ou une carte cadeau, qui obéissent à leurs propres règles.
Écriture comptable d’un avoir client
Pour les deux lampes retournées, l’Atelier Lumen contre-passe la vente et la TVA, et diminue la créance sur la Boutique Garance :
| Compte | Débit | Crédit |
|---|---|---|
| 707 Ventes de marchandises | 290,00 € | |
| 44571 TVA collectée | 58,00 € | |
| 411 Clients : Boutique Garance | 348,00 € |
Pour une remise, un rabais ou une ristourne, le débit se fait au compte 709 Rabais, remises et ristournes accordés par l’entreprise plutôt qu’au compte de vente. Si vous remboursez ensuite : débit 411, crédit 512 Banque, pour 348,00 €. Le client passe l’écriture inverse : débit 401 Fournisseurs, crédit du compte d’achat (ou 609 pour les rabais obtenus) et crédit 44566 TVA déductible.
Dans LuckPanda, l’émission de l’avoir passe cette écriture pour vous. Une écriture validée ne se modifie jamais : elle se corrige par une écriture inverse.
Avoirs et facturation électronique (2026-2027)
La réforme s’applique aux factures entre entreprises assujetties à la TVA établies en France, et donc aux avoirs, qui sont des factures au sens du CGI.
| Date | Réception | Émission |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises, micro-entreprises comprises | Grandes entreprises et ETI |
| 1er septembre 2027 | Toutes les entreprises | PME, TPE et micro-entreprises |
- Un avoir à émettre sous forme électronique part par votre plateforme agréée vers celle du client, dans l’un des trois formats reconnus : Factur-X, UBL ou CII. Un PDF envoyé par e-mail ne suffit plus pour une entreprise soumise à l’obligation d’émission.
- Dans ces formats, l’avoir est identifié par son type de document (code 381) et renvoie à la facture initiale.
- Les ventes aux particuliers et à l’étranger ne passent pas par la facture électronique mais par la transmission de données (e-reporting), selon le même calendrier ; un avoir consenti à un particulier y est donc aussi reflété.
- Conservez avoirs et factures dix ans au titre du code de commerce (article L123-22) ; le délai fiscal de conservation est de six ans.
Avoir, facture rectificative, remboursement, note de crédit
| Facture d’avoir | Facture rectificative | Remboursement | Note de crédit | Note de débit | |
|---|---|---|---|---|---|
| Ce que c’est | Réduction d’une facture émise | Nouvelle facture qui annule et remplace l’ancienne | Paiement au client | Nom de l’avoir en Belgique, Suisse, Québec | Demande du client ou complément de prix |
| Effet sur la TVA | La réduit, si elle figure | Remplace la TVA de l’ancienne facture | Aucun en soi | Comme un avoir | L’augmente, s’il s’agit d’un complément facturé |
| Argent | Non, la dette change | Non | Oui | Non | Non |
| Quand | Retour, erreur, remise, annulation | Erreur sur une facture non encore réglée | Après un avoir, si le client veut être payé | Idem avoir | Prix ou quantité facturés trop bas |
La plupart des confusions entre avoir et remboursement disparaissent quand on sépare le document de l’argent : l’avoir change ce qui est dû ; le remboursement est un paiement qui solde ce crédit, en tout ou partie. Pour une facture déjà réglée et comptabilisée, l’avoir suivi, si besoin, d’une nouvelle facture est souvent plus clair qu’une facture rectificative.
Erreurs à éviter
- Modifier ou supprimer la facture émise. C’est interdit et cela casse la séquence de numérotation. Émettez un avoir, puis une nouvelle facture si nécessaire.
- Oublier la référence à la facture initiale. Sans numéro ni date, l’avoir ne se rattache à rien et ne permet pas de régulariser la TVA.
- Changer de taux de TVA. L’avoir reprend le taux de la ligne d’origine, même si le taux applicable a changé depuis.
- Émettre un avoir sans TVA par commodité. Vous perdez la récupération de la taxe que vous avez déjà reversée.
- Confondre avoir et remboursement. Enregistrez le remboursement comme un paiement ; tant qu’il n’a pas eu lieu, le client détient un crédit.
- Faire un avoir pour un simple impayé. La TVA ne se récupère que sur une créance définitivement irrécouvrable, avec un duplicata « impayé ».
- Laisser des trous dans la série d’avoirs. Un numéro sauté attire l’attention en cas de contrôle.
- Envoyer un PDF par e-mail une fois soumis à l’obligation d’émission électronique. L’avoir doit passer par votre plateforme agréée.
Termes clés
- Facture d’avoir
- Document émis par le vendeur qui réduit ou annule une facture déjà émise, avec la TVA correspondante.
- Facture rectificative
- Nouvelle facture qui annule expressément et remplace une facture erronée en y faisant référence.
- Note de crédit
- Nom de l’avoir en Belgique, en Suisse et au Québec.
- Remise, rabais, ristourne
- Réductions de prix liées au volume ou au client (remise), à un défaut (rabais) ou au chiffre d’affaires d’une période (ristourne).
- Net à déduire
- Total TTC d’un avoir, dont la dette du client diminue.
- Créance irrécouvrable
- Créance dont le recouvrement a définitivement échoué ; seule situation d’impayé qui permet de récupérer la TVA.
- Plateforme agréée
- Opérateur immatriculé par l’administration qui transmet les factures et avoirs électroniques entre entreprises.
Questions fréquentes
Pourquoi ne pas simplement modifier la facture ?
Une facture émise est une pièce numérotée, comptabilisée et souvent déjà intégrée par le client. La modifier ou la supprimer est interdit et ne laisse aucune trace. L’avoir la corrige avec son propre numéro et sa propre date, et les deux documents restent intacts.
Un avoir rembourse-t-il le client ?
Non. Il réduit ce que le client doit. S’il a déjà payé, vous le remboursez par un paiement distinct, ou il utilise le crédit sur une prochaine facture.
Faut-il mettre la TVA sur l’avoir ?
Oui, si la facture initiale en portait : même taux, montant de TVA correspondant à la réduction. C’est la condition pour que vous récupériez la TVA déjà déclarée. Un micro-entrepreneur en franchise n’en met pas et reprend la mention de franchise.
Quelle numérotation pour une facture d’avoir ?
Un numéro unique dans une séquence chronologique et continue : soit celle des factures, soit une série dédiée (AV-2026-0001…). L’administration admet les séries distinctes et conseille un préfixe par série.
Y a-t-il un délai pour émettre un avoir ?
Aucun délai propre à l’avoir n’est fixé par les textes. La régularisation de TVA reste toutefois soumise aux délais de réclamation : émettez l’avoir dès que la réduction est acquise, dans la période où elle intervient.
Combien de temps un avoir est-il valable ?
Le crédit du client sur un avoir ne s’éteint pas de lui-même ; son droit est soumis à la prescription de cinq ans du droit commercial et civil, sauf durée plus courte prévue par vos conditions générales. Les bons d’achat et cartes cadeaux ont leurs propres règles.
Peut-on faire un avoir sur une facture impayée ?
Oui, si la facture est réduite ou annulée pour une vraie raison (retour, erreur, remise). En revanche, un simple impayé ne justifie pas un avoir : la TVA ne se récupère que sur une créance définitivement irrécouvrable, par un duplicata de la facture portant la mention impayée.
Un avoir peut-il couvrir plusieurs factures ?
Oui, à condition de citer précisément chaque facture (numéro et date), ce qui est courant pour une ristourne annuelle. Indiquez la base de calcul pour que le client puisse rapprocher l’avoir de ses achats.
Quelle différence entre avoir et note de crédit ?
Aucune sur le fond : « note de crédit » est le terme usuel en Belgique, en Suisse et au Québec ; en France on parle de facture d’avoir ou d’avoir.
Les avoirs sont-ils concernés par la facturation électronique ?
Oui. L’avoir est une facture au sens du CGI : entre entreprises françaises assujetties, il circule par plateforme agréée dès que l’émetteur est soumis à l’obligation d’émission (septembre 2026 pour les grandes entreprises et ETI, septembre 2027 pour les autres).
Un micro-entrepreneur peut-il faire un avoir ?
Oui, avec les mêmes mentions, sans TVA et avec « TVA non applicable, art. 293 B du CGI » (ou « article L. 233-3 du CIBS » à partir de 2027). Le montant de l’avoir se déduit du chiffre d’affaires déclaré.