 luckpanda
En bref
Qu’est-ce qu’une facture proforma ?
Une facture proforma est un document commercial qui présente à l’avance ce que sera la facture : parties, désignation, quantités, prix, TVA et conditions. Elle n’a pas la valeur d’une facture : elle ne se comptabilise pas, ne rend pas la TVA exigible et ne permet pas au client de la déduire. Elle sert à obtenir un acompte, un financement ou une validation interne, et à accompagner un envoi en douane sans vente.
- Titre sans ambiguïté, « Facture proforma », avec une durée de validité.
- Numérotation à part, hors de la séquence des factures.
- Un acompte reçu appelle une facture d’acompte, puis la facture définitive qui la rappelle.
- Acceptée par le client, la proforma l’engage comme un devis signé : c’est une offre de prix.
Dernière vérification: · Aussi en: English · हिन्दी · Deutsch
Sur cette page
- À quoi sert une facture proforma
- Comment remplir cette facture proforma
- Valeur juridique : ce que la proforma n’est pas
- Exemple : proforma de mobilier pour un hôtel
- Mentions d’une facture proforma
- TVA : ce qui se passe quand le client paie
- Proforma à l’export et en douane
- Facture proforma, devis, facture d’acompte : laquelle choisir
- Micro-entrepreneurs, acheteurs publics : cas pratiques
- Erreurs fréquentes
- Termes clés
- Questions fréquentes
À quoi sert une facture proforma
« Pro forma » signifie « pour la forme » : le document a l’apparence d’une facture, mais il est établi avant la vente, quand rien n’est encore livré ni dû. Aucune loi ne l’impose ; on l’utilise parce qu’un client, une banque ou une administration a besoin d’un chiffrage aussi précis qu’une facture pour décider.
- Obtenir un acompte avant de lancer une fabrication, une commande fournisseur ou une réservation.
- Faire valider une dépense : beaucoup d’entreprises et d’organismes publics exigent un document chiffré pour émettre un bon de commande ou engager une dépense.
- Monter un financement : prêt bancaire, crédit-bail, demande de subvention ou de prise en charge, où le financeur veut le détail exact de ce qui sera acheté.
- Préparer une exportation : ouverture d’un crédit documentaire, demande de licence d’importation par l’acheteur, calcul des droits à l’arrivée.
- Accompagner un envoi sans vente : échantillons gratuits, marchandise envoyée en réparation ou pour une exposition, où il faut déclarer une valeur en douane alors qu’il n’y a pas de facture commerciale.
Comment remplir cette facture proforma
- Indiquez le vendeur et le clientDénomination, adresse, SIREN et numéro de TVA intracommunautaire des deux parties, comme sur une facture.
- Détaillez les lignesUne ligne par article ou prestation, avec quantité et prix unitaire HT, plus la livraison ou le montage s’ils sont facturés.
- Réglez la TVATaux applicable par ligne (20 %, 10 %, 5,5 %), ou 0 % avec la mention d’exonération à l’export ou de franchise.
- Écrivez les conditionsDurée de validité, acompte demandé, échéance du solde, délai de livraison et la mention « Ce document ne constitue pas une facture ».
- Connectez-vous pour l’envoyerLa proforma est conservée dans votre entreprise, numérotée dans sa série et, une fois acceptée, se change en facture d’acompte puis en facture sans ressaisie. Le téléchargement du PDF est gratuit, avec un petit pied de page LuckPanda ; l’envoi et le PDF sans la marque LuckPanda nécessitent le module Ventes.
Valeur juridique : ce que la proforma n’est pas
| Question | Facture proforma | Facture |
|---|---|---|
| Pièce comptable ? | Non, elle ne s’enregistre pas en ventes | Oui |
| TVA exigible ? | Non, elle ne déclenche rien | Selon la nature de l’opération et l’encaissement |
| Le client peut-il déduire la TVA ? | Non | Oui, s’il est assujetti et la facture régulière |
| Numérotation imposée ? | Non ; une série propre est recommandée | Oui, chronologique et continue |
| Engage-t-elle ? | C’est une offre ; acceptée, elle lie les parties au prix indiqué | Constate une vente réalisée |
| Facturation électronique ? | Non concernée | Oui, entre entreprises, selon le calendrier 2026-2027 |
En droit civil, un contrat se forme par la rencontre d’une offre et d’une acceptation. Une proforma précise (objet, prix, conditions) est une offre : si le client la signe ou la confirme par écrit, il est engagé comme avec un devis signé. Si vous ne voulez pas être lié, indiquez une durée de validité courte et la mention « sous réserve de disponibilité ».
Exemple : proforma de mobilier pour un hôtel
Les Ateliers Verdier, fabricant de mobilier à Cholet, chiffrent pour l’Hôtel Les Tilleuls, à Annecy, 24 chaises et 6 tables pour sa salle de restaurant. L’hôtel a besoin d’un document chiffré pour son prêt d’équipement ; l’atelier demande 30 % d’acompte avant de lancer la fabrication.
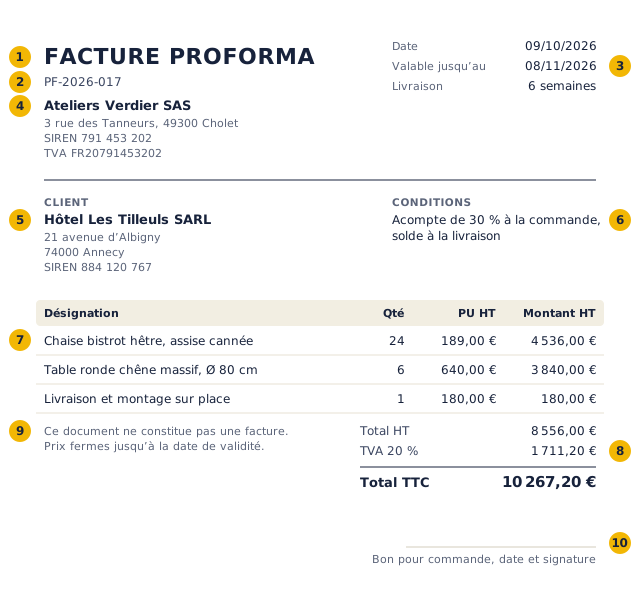
- « Facture proforma » en titre, pour que personne ne la comptabilise comme une facture.
- Numéro dans une série propre (PF-…), distincte de la séquence des factures.
- Durée de validité : au-delà, l’offre tombe et le prix peut changer.
- Vendeur identifié comme sur une facture : SIREN et numéro de TVA.
- Client : la banque ou le service achats y retrouvera le nom exact de l’acheteur.
- Conditions de paiement : acompte, solde, moyen de paiement.
- Désignation précise, quantités et prix unitaires HT : ce sont eux qui passeront sur la facture.
- TVA indicative au taux applicable : la proforma ne rend pas la TVA exigible.
- Mention « Ce document ne constitue pas une facture », recommandée.
- Acceptation du client : signée, la proforma vaut commande au prix indiqué.
Les montants de la proforma PF-2026-017
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Chaise bistrot hêtre, assise cannée | 24 | 189,00 € | 4 536,00 € | 907,20 € |
| Table ronde chêne massif, Ø 80 cm | 6 | 640,00 € | 3 840,00 € | 768,00 € |
| Livraison et montage sur place | 1 | 180,00 € | 180,00 € | 36,00 € |
| Total HT | 8 556,00 € | |||
| TVA 20 % | 1 711,20 € | |||
| Total TTC | 10 267,20 € | |||
Le prix annoncé est de 10 267,20 € TTC. Aucune écriture n’est passée chez l’un ou l’autre : il ne s’est encore rien vendu.
L’hôtel verse 30 % : la facture d’acompte
À la commande, l’hôtel verse 30 % du total. Les Ateliers Verdier émettent une facture d’acompte, numérotée dans la séquence des factures, qui rappelle la proforma :
Facture d’acompte : 30 % de 8 556,00 € HT
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Acompte de 30 % sur la commande (proforma PF-2026-017) | 1 | 2 566,80 € | 2 566,80 € | 513,36 € |
| Total HT | 2 566,80 € | |||
| TVA 20 % | 513,36 € | |||
| Total TTC | 3 080,16 € | |||
L’acompte encaissé s’élève à 3 080,16 € TTC. À la livraison, la facture définitive reprend les trois lignes, déduit l’acompte déjà facturé et fait référence à la facture d’acompte : il reste 7 187,04 € TTC à payer.
Mentions d’une facture proforma
Aucun texte ne fixe le contenu d’une proforma. Comme elle doit permettre d’établir ensuite la facture sans surprise, reprenez les mentions d’une facture et ajoutez ce qui la distingue :
| Mention | Ce qu’il faut indiquer |
|---|---|
| Titre | « Facture proforma » |
| Numéro | Série propre, par exemple PF-2026-017 |
| Date et validité | Date d’établissement et date limite de l’offre |
| Vendeur | Dénomination, adresse, forme juridique, SIREN, numéro de TVA intracommunautaire |
| Client | Nom ou dénomination, adresse, SIREN et numéro de TVA s’il est professionnel |
| Désignation | Biens ou services, quantités, prix unitaires HT, remises éventuelles |
| TVA | Taux et montant par taux, ou mention d’exonération ou de franchise |
| Totaux | Total HT, TVA, total TTC |
| Conditions | Acompte, échéance du solde, moyen de paiement, délai ou date de livraison |
| Export | Incoterm, poids, nombre de colis, origine des marchandises, code SH, devise |
| Mention | « Ce document ne constitue pas une facture » |
| Acceptation | Espace pour la date, la signature et « bon pour commande » |
TVA : ce qui se passe quand le client paie
La proforma elle-même n’a aucun effet fiscal. C’est le paiement qui en a un :
- Prestations de services : la TVA est exigible à l’encaissement, donc sur l’acompte au moment où vous le recevez (sauf option pour la TVA d’après les débits).
- Livraisons de biens : depuis le 1er janvier 2023, un acompte versé avant la livraison rend aussi la TVA exigible à son encaissement, pour le montant encaissé.
- Facture d’acompte : l’assujetti doit délivrer une facture pour les acomptes perçus avant la réalisation de l’opération. Elle porte le montant HT de l’acompte, la TVA et le rappel de la commande.
- Facture définitive : elle reprend la totalité de l’opération et fait référence aux factures d’acompte (BOI-TVA-DECLA-30-20-20-10, § 60), puis déduit les sommes déjà facturées.
Pour un micro-entrepreneur en franchise, il n’y a pas de TVA, mais le principe est le même : la proforma ne compte pas dans le chiffre d’affaires ; l’acompte encaissé, si.
Proforma à l’export et en douane
À l’international, la proforma est souvent la première pièce du dossier. L’acheteur étranger s’en sert pour ouvrir un crédit documentaire auprès de sa banque, demander une licence d’importation ou estimer les droits et taxes à l’arrivée. Elle doit donc déjà contenir ce que contiendra la facture commerciale : Incoterm, devise, poids et colisage, origine, code SH des marchandises.
Pour un acheteur hors de l’Union européenne, la livraison de biens expédiés par le vendeur est exonérée de TVA : la proforma l’annonce déjà, avec la mention d’exonération.
Proforma export : 4 fauteuils pour un client à Genève, sans TVA
| Désignation | Qté | Prix unitaire | Montant HT | TVA |
|---|---|---|---|---|
| Fauteuil lounge chêne et laine | 4 | 720,00 € | 2 880,00 € | 0,00 € |
| Sous-total | 2 880,00 € | 0,00 € | ||
| Total TTC | 2 880,00 € | |||
Mention à porter : « Exonération de TVA, article 262 I du CGI ». Au départ, c’est la facture commerciale, et non la proforma, qui accompagne la déclaration d’exportation d’une vente.
Envoi sans vente : la proforma « valeur douane »
Quand il n’y a pas de vente (échantillons gratuits, matériel envoyé en réparation, objets prêtés pour un salon), il n’y a pas de facture commerciale. La proforma sert alors à déclarer une valeur en douane, avec une mention du type « Sans valeur commerciale, valeur indiquée pour la douane uniquement » et le motif de l’envoi.
Facture proforma, devis, facture d’acompte : laquelle choisir
| Devis | Facture proforma | Facture d’acompte | Facture | |
|---|---|---|---|---|
| Moment | Avant l’accord | Avant la vente, offre ferme | À l’encaissement d’un acompte | À la livraison ou à la fin de la prestation |
| Usage typique | Chiffrer des travaux ou une prestation sur mesure | Acompte, financement, export, validation interne | Constater l’acompte perçu | Constater la vente et demander le paiement |
| Obligatoire ? | Dans certains métiers (travaux, déménagement…) | Jamais | Oui, pour un acompte perçu | Oui |
| Pièce comptable | Non | Non | Oui | Oui |
| TVA | Indicative | Indicative | Exigible sur l’acompte | Selon l’exigibilité |
| Numérotation | Libre | Série propre recommandée | Séquence des factures | Séquence des factures |
En pratique : un artisan ou un prestataire envoie un devis ; un vendeur de biens standard, surtout à l’export ou face à un service achats, envoie une proforma. Les deux engagent une fois acceptés. Dans les deux cas, c’est la facture d’acompte qui constate l’argent reçu.
Micro-entrepreneurs, acheteurs publics : cas pratiques
- Un micro-entrepreneur peut-il faire une facture proforma ?
- Oui, comme toute entreprise. Il n’applique pas de TVA et porte la mention de franchise, « TVA non applicable, art. 293 B du CGI » (« article L. 233-3 du CIBS » à partir du 1er janvier 2027).
- Un acheteur public demande une proforma : que faire ?
- Envoyez une proforma ou un devis : il sert à engager la dépense et à émettre le bon de commande. La facture, elle, se dépose ensuite sur Chorus Pro, obligatoire pour les fournisseurs du secteur public.
- Peut-on transformer une proforma en facture ?
- On ne la « transforme » pas : on émet une facture, avec un nouveau numéro dans la séquence des factures, qui reprend les lignes acceptées et cite la proforma et les éventuelles factures d’acompte.
- Faut-il conserver les proformas ?
- Ce ne sont pas des pièces comptables, mais gardez-les avec la commande : elles prouvent le prix accepté par le client.
Erreurs fréquentes
- Numéroter la proforma dans la séquence des factures. Elle crée un trou ou un doublon le jour où la facture est émise.
- L’enregistrer en comptabilité. Elle ne constate aucune vente ; seules les factures d’acompte et la facture définitive s’enregistrent.
- Encaisser sans facture d’acompte. L’acompte doit être facturé, et la TVA peut être due dès l’encaissement.
- Laisser croire qu’il s’agit d’une facture. Titre clair et mention « Ce document ne constitue pas une facture ».
- Oublier la durée de validité. Sans elle, votre offre reste ouverte pendant un délai raisonnable, même si vos prix d’achat ont changé.
- Changer les prix sur la facture. Si la proforma a été acceptée, la facture doit reprendre les mêmes lignes et les mêmes prix, sauf accord écrit.
Termes clés
- Facture proforma
- Document chiffré établi avant la vente, présenté comme une facture mais sans valeur comptable ni fiscale.
- Facture d’acompte
- Facture émise pour une somme perçue avant la livraison ou la prestation ; elle rend la TVA exigible sur cette somme.
- Facture définitive
- Facture de l’opération complète, qui rappelle les factures d’acompte et déduit les sommes déjà facturées.
- Crédit documentaire
- Engagement de la banque de l’acheteur de payer le vendeur contre remise de documents conformes, souvent ouvert sur la base d’une proforma.
- Incoterm
- Règle de la Chambre de commerce internationale qui répartit frais et risques du transport entre vendeur et acheteur (DAP, EXW…).
- Bon pour commande
- Mention manuscrite ou électronique par laquelle le client accepte la proforma ou le devis.
Questions fréquentes
Une facture proforma est-elle une facture ?
Non. C’est un document préparatoire : elle ne s’enregistre pas en comptabilité, ne rend pas la TVA exigible et ne permet pas au client de la déduire. Une facture est émise à la livraison ou à l’encaissement d’un acompte.
Quand a-t-on besoin d’une facture proforma ?
Pour demander un acompte, faire valider une dépense, monter un financement, préparer une exportation (crédit documentaire, licence d’importation) ou déclarer en douane un envoi sans vente.
Que doit contenir une facture proforma ?
Les mêmes informations que la future facture (parties, désignation, quantités, prix HT, TVA, totaux, conditions de paiement et de livraison), avec le titre « Facture proforma », une série de numérotation propre et une durée de validité.
Quelle différence entre un devis et une facture proforma ?
Les deux sont des offres chiffrées qui engagent une fois acceptées. Le devis est d’usage pour les travaux et prestations sur mesure, et il est obligatoire dans certains métiers ; la proforma, jamais obligatoire, sert surtout aux ventes de biens, aux acomptes, au financement et à l’export.
Une proforma signée engage-t-elle le client ?
Oui. Une offre précise acceptée forme le contrat : le client est engagé au prix et aux conditions indiqués, et vous aussi.
Faut-il mettre la TVA sur une proforma ?
Oui, à titre indicatif, au taux qui s’appliquera, pour que le client connaisse le montant TTC. Elle n’est pas due pour autant ; elle le devient au paiement d’un acompte ou à la réalisation de l’opération.
Comment numéroter une facture proforma ?
Dans une série propre, par exemple PF-2026-001, distincte de la séquence des factures. Aucune règle n’impose de format, mais mélanger les deux crée des trous dans la numérotation des factures.
Combien de temps une proforma est-elle valable ?
Le temps que vous indiquez : souvent 15 à 30 jours, moins si vos prix d’achat varient vite. Sans date, l’offre reste ouverte pendant un délai raisonnable.
Le client peut-il payer sur la base d’une proforma ?
Oui, mais la somme versée est un acompte : émettez une facture d’acompte, et la facture définitive la rappellera.